Причина часто заключается в неправильном расчёте экономики товара. Продавцы учитывают закупочную стоимость и комиссию маркетплейса, но забывают о логистике, рекламе, хранении, возвратах и дополнительных затратах.
Юнит-экономика помогает определить, сколько денег бизнес действительно зарабатывает с продажи одной единицы товара. Она позволяет ещё до закупки партии оценить прибыльность продукции, рассчитать минимальную цену продажи и сравнить условия работы на Ozon и Wildberries.
Разберём, что входит в юнит-экономику, какие формулы использовать, как учитывать расходы маркетплейсов и на конкретных примерах покажем расчёт для двух площадок.
Что такое юнит-экономика на маркетплейсах
Юнит-экономика — это метод финансового анализа, который показывает доходы и расходы в расчёте на одну экономическую единицу бизнеса.
Для продавцов Ozon и Wildberries такой единицей чаще всего выступает один реализованный товар.
Главная задача расчёта — определить, сколько денег остаётся после продажи единицы продукции с учётом всех относящихся к ней затрат.
Например, продавец реализует товар за 2 000 рублей.
Его закупочная стоимость составляет 800 рублей.
На первый взгляд разница равна 1 200 рублей. Однако из этой суммы необходимо покрыть комиссию маркетплейса, доставку, рекламу, упаковку, возвраты и остальные расходы.
После полного расчёта финансовый результат может составить всего 200–300 рублей или оказаться отрицательным.
Поэтому разница между ценой продажи и закупочной стоимостью ещё не показывает реальную прибыльность товара.
Для чего нужна юнит-экономика
Правильно рассчитанная экономика товара помогает:
оценивать потенциальную прибыль до закупки продукции;
определять минимальную выгодную цену продажи;
сравнивать условия работы на Ozon и Wildberries;
рассчитывать допустимые расходы на рекламу;
выявлять убыточные товары;
выбирать подходящую модель продаж;
прогнозировать финансовый результат при увеличении оборота;
принимать решения об участии в акциях и предоставлении скидок.
Особенно полезно рассчитывать юнит-экономику до запуска нового товара, а затем регулярно обновлять её на основе фактических финансовых данных.
Чем юнит-экономика отличается от расчёта чистой прибыли
Эти понятия тесно связаны, но не являются полностью одинаковыми.
Юнит-экономика обычно сосредоточена на доходах и расходах, связанных с конкретной единицей товара.
Чистая прибыль показывает результат бизнеса после учёта всех расходов и налогов.
Различия между основными показателями:
| Показатель | Что показывает |
|---|---|
| Выручка | Стоимость реализованного товара |
| Себестоимость | Затраты на приобретение или производство |
| Валовая прибыль | Разницу между выручкой и себестоимостью |
| Маржинальный результат | Сумму после вычета переменных расходов по принятой методике |
| Маржинальность | Долю маржинального результата в цене реализации |
| Чистая прибыль | Результат после всех расходов и налогов |
| Рентабельность чистой прибыли | Долю чистой прибыли в выручке |
| ROI | Отдачу относительно выбранной суммы вложений |
Важно заранее определить, какие расходы включены в каждый показатель.
Например, если из выручки уже вычтены комиссия, логистика, реклама и упаковка, но ещё не учтены аренда, зарплата сотрудников и налоги, полученный результат нельзя автоматически называть чистой прибылью.
Для достоверного анализа необходимо использовать единую методику расчётов.
Формула юнит-экономики товара
Для расчёта маржинального результата можно использовать следующую формулу:
Маржинальный результат на единицу = Цена реализации − Себестоимость − Комиссия маркетплейса − Логистика − Реклама − Прочие переменные расходы
В зависимости от модели работы дополнительные расходы могут включать упаковку, хранение, обработку отправлений, эквайринг, платную приёмку и ожидаемые затраты на возвраты.
При этом каждая статья должна учитываться только один раз.
Например, если стоимость определённой услуги уже входит в сумму логистики, повторно вычитать её отдельно нельзя.
Чтобы перейти от маржинального результата к условной чистой прибыли на единицу, необходимо дополнительно учесть относящиеся к ней постоянные расходы и налоги.
Условная чистая прибыль на единицу = Маржинальный результат − Распределённые постоянные расходы − Налоговая нагрузка на единицу
Это управленческий расчёт. В бухгалтерском и налоговом учёте могут использоваться другие правила признания доходов и расходов.
Особенно важно правильно определить цену реализации: цена в карточке товара, сумма оплаты покупателем и сумма начислений продавцу могут отличаться из-за скидок и особенностей взаиморасчётов маркетплейса.
Какие расходы входят в юнит-экономику
Для правильного расчёта необходимо учитывать не только стоимость закупки и комиссию площадки.
Рассмотрим основные статьи затрат.
1. Себестоимость товара
Себестоимость — базовый показатель экономики продукции.
В зависимости от особенностей бизнеса она может включать:
закупочную стоимость;
расходы на производство;
доставку от поставщика;
таможенные платежи;
маркировку и подготовку продукции;
другие непосредственно связанные с товаром затраты.
Например, продавец приобрёл 100 товаров за 80 000 рублей.
Дополнительно он потратил 5 000 рублей на транспортировку партии.
Если других затрат, включаемых в первоначальную стоимость, нет, полная себестоимость единицы составит:
(80 000 + 5 000) / 100 = 850 рублей.
Если доставка от поставщика уже включена в себестоимость, отдельно добавлять её в юнит-экономику нельзя.
Важно использовать себестоимость реализованной продукции, а не стоимость всех закупок за месяц.
2. Комиссия маркетплейса
Ozon и Wildberries получают вознаграждение за реализацию товаров.
Размер и порядок расчёта комиссии зависят от категории продукции, модели продаж и действующих условий площадки.
Для предварительного расчёта можно использовать:
Комиссия = Расчётная база × Ставка комиссии
Например, если применимая база составляет 2 000 рублей, а ставка комиссии в условном примере равна 20%, вознаграждение составит:
2 000 × 20% = 400 рублей.
Однако в реальных расчётах нельзя автоматически считать базой комиссии любую цену, указанную в карточке товара.
Необходимо проверять правила конкретного маркетплейса, применение скидок и дополнительные условия.
Для окончательной оценки лучше использовать фактически начисленное вознаграждение из финансовых отчётов.
3. Логистика и доставка
Логистика — одна из основных расходных статей продавца.
Стоимость зависит от схемы работы, характеристик упаковки, маршрута доставки и действующих тарифов.
При расчёте могут учитываться:
доставка товара покупателю;
обработка отправлений;
передача товаров на склад или в пункт приёмки;
обратная логистика;
другие фактически начисленные услуги.
Например, если доставка реализованной единицы товара обходится в 180 рублей, эту сумму необходимо вычесть из выручки.
Но для товара с высоким процентом отказов фактическая логистическая нагрузка на успешную продажу может оказаться значительно выше.
4. Упаковка и подготовка товара
Дополнительные затраты могут возникать до передачи продукции маркетплейсу.
Например:
коробки и пакеты;
защитные материалы;
этикетки;
маркировка;
услуги сотрудников по упаковке;
услуги стороннего фулфилмента.
Если подготовка одной единицы обходится в 40 рублей, а за месяц реализовано 1 000 товаров, общие расходы составят 40 000 рублей.
При небольшой маржинальности такие суммы существенно влияют на результат.
Затраты следует распределять последовательно, не включая одну и ту же упаковку одновременно в себестоимость и отдельную статью расходов.
5. Хранение и складские услуги
При размещении продукции на складах маркетплейсов могут возникать расходы на хранение и дополнительные операции.
Они зависят от действующих условий и параметров продукции.
Для расчёта можно использовать:
Расходы на хранение на единицу = Расходы на хранение за период / Количество единиц, выбранное для распределения
Однако простое деление на количество продаж не всегда правильно отражает затраты отдельных товаров.
Например, медленно продающийся крупногабаритный товар может создавать значительно большую складскую нагрузку, чем компактная продукция с высокой оборачиваемостью.
Поэтому желательно учитывать особенности хранения и движения каждого артикула.
6. Реклама и продвижение
Рекламные расходы необходимо включать в экономику товара, поскольку они уменьшают финансовый результат.
Для оценки используется показатель ДРР — доля рекламных расходов.
ДРР = Расходы на рекламу / Выручка соответствующих продаж × 100%
Например, если на рекламу потратили 30 000 рублей, а выручка от соответствующих продаж составила 300 000 рублей, ДРР равна 10%.
При цене реализации 2 000 рублей условный рекламный расход в размере 10% составит 200 рублей на единицу.
При распределении рекламных затрат важно учитывать фактические продажи и правила атрибуции.
Показатели рекламного кабинета не всегда полностью совпадают с финансовой выручкой за период.
7. Возвраты и отказы покупателей
Не каждый заказ заканчивается окончательной продажей.
Покупатель может отказаться от товара или оформить возврат.
Такие операции могут приводить к дополнительным расходам, включая обратную логистику, обработку отправлений и повторную подготовку продукции.
Поэтому при прогнозировании юнит-экономики необходимо учитывать долю выкупа.
Например, из 100 отправленных заказов покупатели выкупили 80.
Предположим, что доставка каждого отправления стоит 120 рублей, а дополнительная обратная доставка каждого из 20 невыкупленных отправлений — 60 рублей.
Общие логистические затраты:
100 × 120 + 20 × 60 = 13 200 рублей.
Расходы на одну успешную продажу:
13 200 / 80 = 165 рублей.
Таким образом, при базовой стоимости доставки 120 рублей фактическая ожидаемая логистическая нагрузка составила 165 рублей на реализованный товар.
Это условная модель. В реальности необходимо учитывать, за какие этапы доставки маркетплейс начисляет плату и какие суммы корректируются при возврате.
8. Дополнительные услуги
В зависимости от площадки и модели работы могут возникать другие расходы:
эквайринг;
платная приёмка;
обработка и комплектация отправлений;
услуги стороннего фулфилмента;
платные сервисы;
ожидаемые потери от брака;
другие фактические начисления.
Такие затраты необходимо учитывать в соответствии с их экономическим назначением.
Разовые штрафы и необычные потери полезно анализировать отдельно, чтобы они не искажали обычную экономику продажи. Однако при прогнозировании рисков можно использовать обоснованные ожидаемые потери.
9. Налоги
Налоги также влияют на итоговый финансовый результат.
Однако рассчитывать их как единый универсальный процент от цены товара неправильно.
Налоговая нагрузка зависит от режима налогообложения, наличия НДС, порядка определения налоговой базы и других условий.
Например, при УСН с объектом «Доходы» и УСН с объектом «Доходы минус расходы» используются разные принципы расчёта.
Для управленческой модели можно распределять прогнозируемую налоговую нагрузку между реализованными товарами, но итоговый расчёт должен согласовываться с налоговым учётом бизнеса.
Если продавец работает с НДС, важно не смешивать суммы с налогом и без него и соблюдать последовательную методику учёта выручки, себестоимости и расходов.
Пример расчёта юнит-экономики товара на Ozon
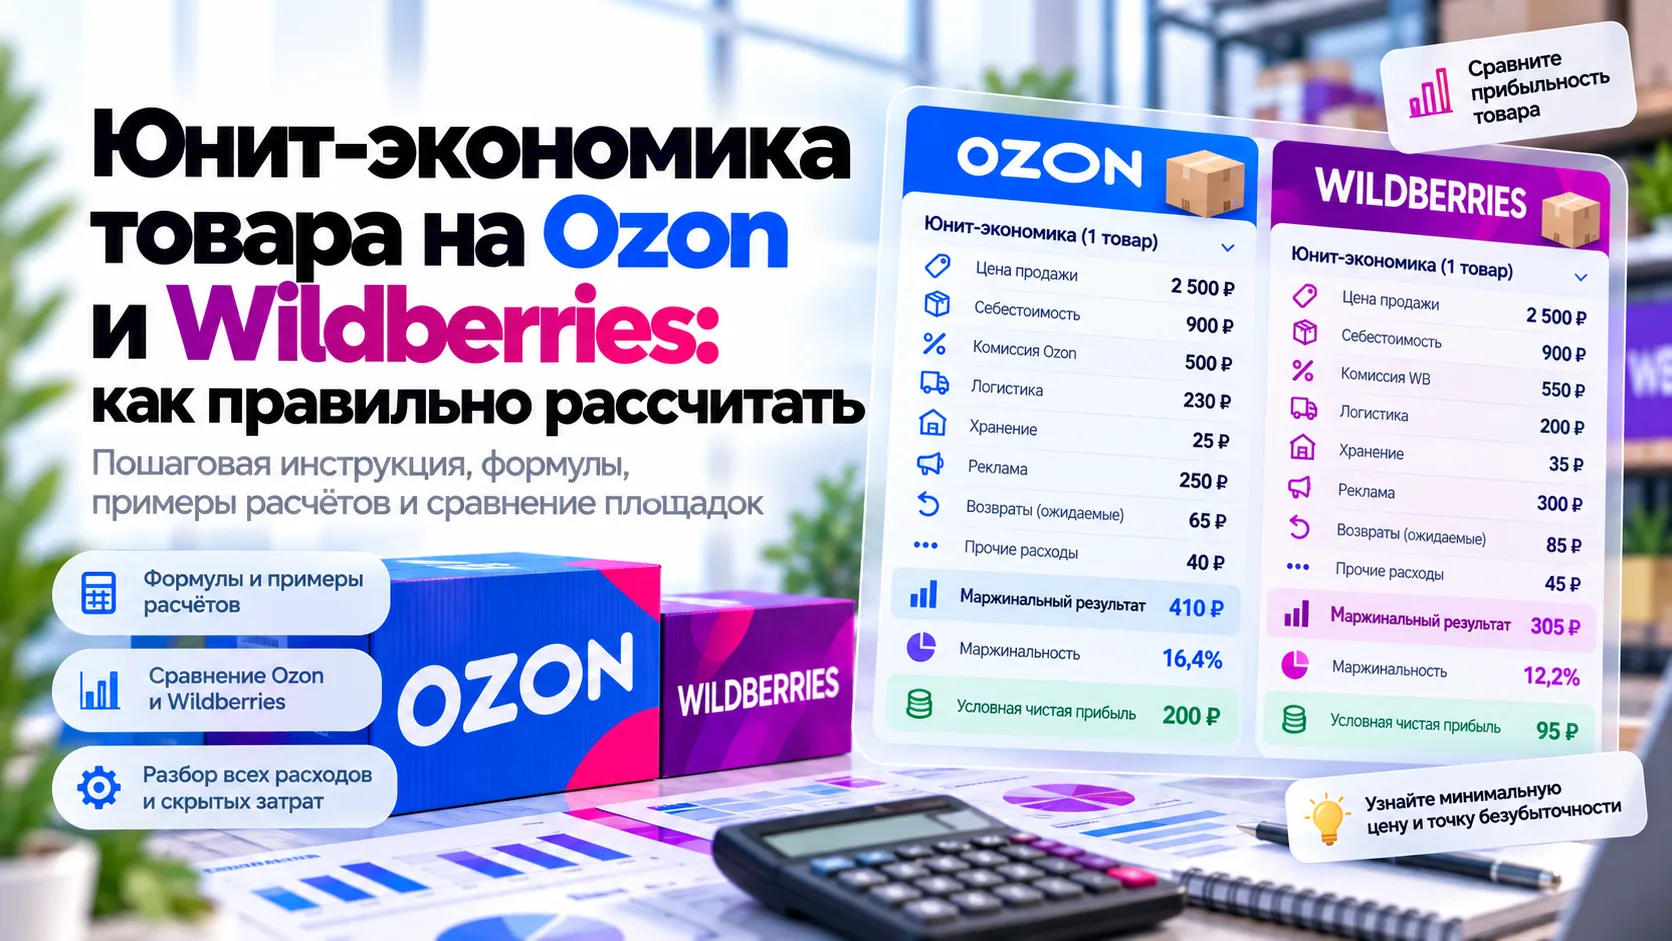
Рассмотрим условный товар, который продаётся на Ozon за 2 500 рублей.
Для расчёта используем предполагаемые затраты, не привязанные к действующей тарифной сетке конкретной категории.
| Показатель | На единицу |
|---|---|
| Цена реализации | 2 500 ₽ |
| Себестоимость товара | 900 ₽ |
| Упаковка и подготовка | 80 ₽ |
| Комиссия Ozon | 500 ₽ |
| Логистика | 230 ₽ |
| Хранение | 25 ₽ |
| Реклама | 250 ₽ |
| Ожидаемые расходы по возвратам | 65 ₽ |
| Прочие переменные расходы | 40 ₽ |
| Всего переменных расходов | 2 090 ₽ |
| Маржинальный результат | 410 ₽ |
Формула:
2 500 − 900 − 80 − 500 − 230 − 25 − 250 − 65 − 40 = 410 рублей.
После учёта перечисленных затрат продавец получает маржинальный результат 410 рублей с продажи одной единицы товара.
Как рассчитать маржинальность
Формула:
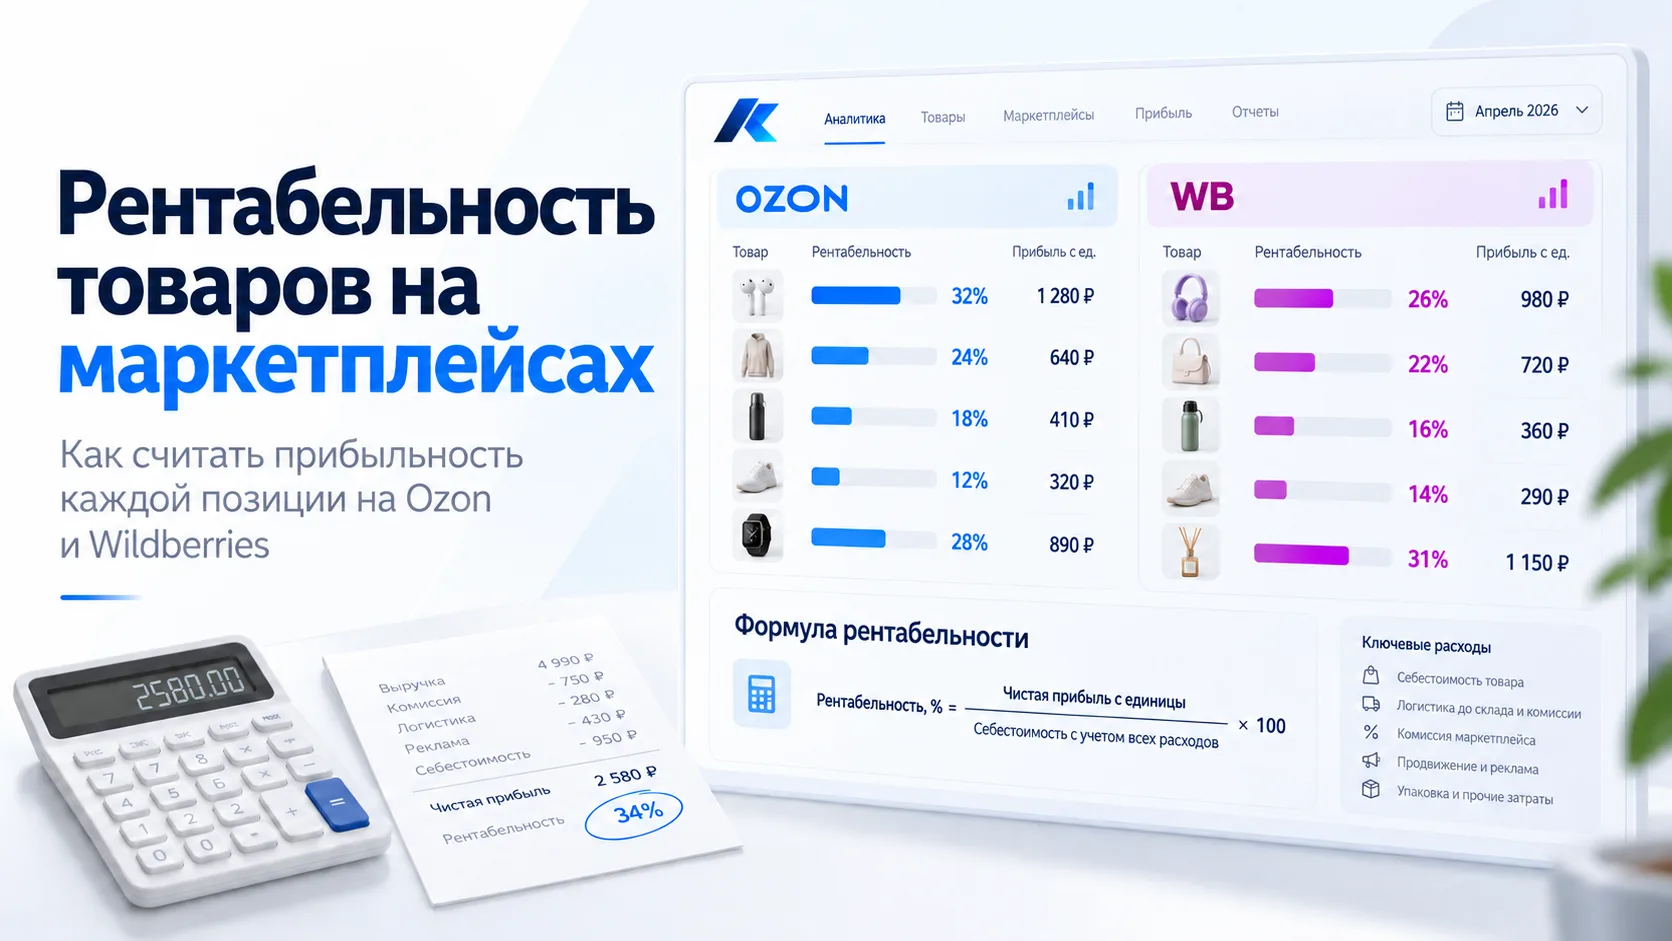
Маржинальность = Маржинальный результат / Цена реализации × 100%
Для нашего примера:
410 / 2 500 × 100% = 16,4%.
Это означает, что после учтённых переменных расходов у продавца остаётся 16,4% выручки.
Однако эти деньги ещё должны покрыть нераспределённые постоянные расходы бизнеса и налоги.
Пример расчёта юнит-экономики на Wildberries
Теперь рассмотрим тот же товар на Wildberries.
Предположим, что его цена реализации и закупочная стоимость остались прежними, но комиссия, логистика и рекламные расходы отличаются.
| Показатель | На единицу |
|---|---|
| Цена реализации | 2 500 ₽ |
| Себестоимость товара | 900 ₽ |
| Упаковка и подготовка | 80 ₽ |
| Комиссия Wildberries | 550 ₽ |
| Логистика | 200 ₽ |
| Хранение | 35 ₽ |
| Реклама | 300 ₽ |
| Ожидаемые расходы по возвратам | 85 ₽ |
| Прочие переменные расходы | 45 ₽ |
| Всего переменных расходов | 2 195 ₽ |
| Маржинальный результат | 305 ₽ |
Расчёт:
2 500 − 900 − 80 − 550 − 200 − 35 − 300 − 85 − 45 = 305 рублей.
Маржинальность:
305 / 2 500 × 100% = 12,2%.
Получается, что при одинаковой цене реализации товар приносит разный финансовый результат на двух маркетплейсах.
Сравнение юнит-экономики Ozon и Wildberries
Для наглядности сопоставим результаты.
| Показатель | Ozon | Wildberries |
|---|---|---|
| Цена реализации | 2 500 ₽ | 2 500 ₽ |
| Себестоимость | 900 ₽ | 900 ₽ |
| Упаковка | 80 ₽ | 80 ₽ |
| Комиссия | 500 ₽ | 550 ₽ |
| Логистика | 230 ₽ | 200 ₽ |
| Хранение | 25 ₽ | 35 ₽ |
| Реклама | 250 ₽ | 300 ₽ |
| Возвраты | 65 ₽ | 85 ₽ |
| Прочие переменные расходы | 40 ₽ | 45 ₽ |
| Маржинальный результат | 410 ₽ | 305 ₽ |
| Маржинальность | 16,4% | 12,2% |
В нашем условном примере Ozon обеспечивает на 105 рублей больше маржинального результата с единицы товара.
Но это не означает, что Ozon всегда выгоднее Wildberries.
Результат зависит от конкретной категории, схемы работы, тарифов, рекламной эффективности, стоимости доставки и характеристик покупателей.
Поэтому юнит-экономику необходимо рассчитывать отдельно для каждого товара и маркетплейса.
Как получить условную чистую прибыль на единицу
Предположим, что после расчёта маржинального результата продавец дополнительно распределяет на одну продажу:
110 рублей постоянных расходов;
100 рублей расчётной налоговой нагрузки.
Эти суммы приведены исключительно для демонстрации управленческого расчёта, а не как универсальный налоговый норматив.
Тогда:
Ozon: 410 − 110 − 100 = 200 рублей.
Wildberries: 305 − 110 − 100 = 95 рублей.
Таким образом, после учёта всех предусмотренных примером затрат условная чистая прибыль на единицу товара составляет 200 рублей на Ozon и 95 рублей на Wildberries.
В реальном бизнесе распределение постоянных расходов и налогов требует отдельного расчёта.
Как рассчитать точку безубыточности товара
Один из наиболее полезных результатов юнит-экономики — определение минимальной цены, при которой продажа не приносит отрицательный маржинальный результат.
Такая цена называется точкой безубыточности по переменным расходам.
При упрощённой модели, когда часть расходов зависит от цены в процентах, формула выглядит следующим образом:
Минимальная цена = Фиксированные переменные расходы на единицу / (1 − Доля процентных расходов)
Например, для условного товара на Ozon:
себестоимость — 900 рублей;
упаковка — 80 рублей;
логистика — 230 рублей;
хранение — 25 рублей;
ожидаемые расходы по возвратам — 65 рублей;
прочие переменные расходы — 40 рублей;
комиссия — 20% цены;
реклама — 10% цены.
Фиксированная часть переменных расходов:
900 + 80 + 230 + 25 + 65 + 40 = 1 340 рублей.
Доля процентных расходов:
20% + 10% = 30%.
Расчёт минимальной цены:
1 340 / (1 − 0,30) = 1 914,29 рубля.
В этой упрощённой модели при цене около 1 915 рублей маржинальный результат приблизится к нулю.
Но такая цена не обеспечивает чистую прибыль. Для покрытия налогов, постоянных расходов и получения желаемого заработка необходима дополнительная надбавка.
Также формула предполагает неизменность процентных ставок и фиксированных затрат. Если комиссия зависит от ценового диапазона, условия меняются при скидках или логистические расходы зависят от маршрута, необходимо пересчитать каждую составляющую.
Как рассчитать цену с желаемой прибылью
Иногда продавцу недостаточно просто выйти в ноль. Ему необходимо получить определённый маржинальный результат с каждой продажи.
В упрощённой модели можно использовать формулу:
Цена = (Фиксированные переменные расходы + Желаемый маржинальный результат) / (1 − Доля процентных расходов)
Предположим, что продавец хочет получать 500 рублей маржинального результата с товара на Ozon.
Фиксированные переменные расходы — 1 340 рублей.
Комиссия и реклама вместе — 30% цены.
Расчёт:
(1 340 + 500) / 0,70 = 2 628,57 рубля.
Таким образом, в рамках выбранных предположений цена около 2 629 рублей обеспечивает маржинальный результат примерно 500 рублей.
Если цель состоит именно в чистой прибыли 500 рублей, в числитель дополнительно нужно включить корректно рассчитанные постоянные расходы и учесть налоговую модель.
Как определить допустимые расходы на рекламу
Юнит-экономика помогает понять, сколько продавец может потратить на продвижение, не сделав продажу убыточной.
Для этого необходимо определить, сколько денег остаётся после всех переменных расходов, кроме рекламы.
В нашем примере на Ozon:
2 500 − 900 − 80 − 500 − 230 − 25 − 65 − 40 = 660 рублей.
Это сумма, доступная для покрытия рекламы, постоянных расходов, налогов и получения прибыли.
Если реклама обходится в 250 рублей на единицу, маржинальный результат составляет 410 рублей.
Теоретический предельный рекламный расход для нулевого маржинального результата при неизменных остальных показателях — 660 рублей.
Его доля в цене:
660 / 2 500 × 100% = 26,4%.
Но 26,4% — не рекомендуемая ДРР. Это лишь условная граница, при которой маржинальный результат до налогов и постоянных расходов станет равным нулю.
Экономически допустимая ДРР должна быть ниже, чтобы бизнес мог покрывать остальные затраты и получать прибыль.
Как скидки влияют на юнит-экономику
Участие в акциях помогает увеличивать продажи, но снижение цены может существенно ухудшить прибыльность товара.
Рассмотрим наш пример Ozon.
Первоначальная цена — 2 500 рублей.
Маржинальный результат — 410 рублей.
Предположим, что продавец снизил цену на 10%, до 2 250 рублей.
При этом условно сохраним комиссию 20% и рекламу 10% от новой цены, а остальные расходы оставим неизменными.
| Показатель | До скидки | После скидки |
|---|---|---|
| Цена | 2 500 ₽ | 2 250 ₽ |
| Комиссия 20% | 500 ₽ | 450 ₽ |
| Реклама 10% | 250 ₽ | 225 ₽ |
| Остальные переменные расходы | 1 340 ₽ | 1 340 ₽ |
| Маржинальный результат | 410 ₽ | 235 ₽ |
| Маржинальность | 16,4% | 10,4% |
Цена снизилась всего на 10%, а маржинальный результат сократился примерно на 42,7%.
Это показывает, почему перед участием в акции необходимо пересчитывать экономику товара.
Скидка может увеличить количество заказов, но продавцу важно определить, компенсирует ли дополнительный объём продаж уменьшение прибыли на единицу.
В реальных условиях также необходимо учитывать, за чей счёт предоставляется скидка и как маркетплейс рассчитывает комиссию и другие начисления.
Как модель работы влияет на юнит-экономику
Один и тот же товар может иметь разные расходы в зависимости от способа организации хранения и доставки.
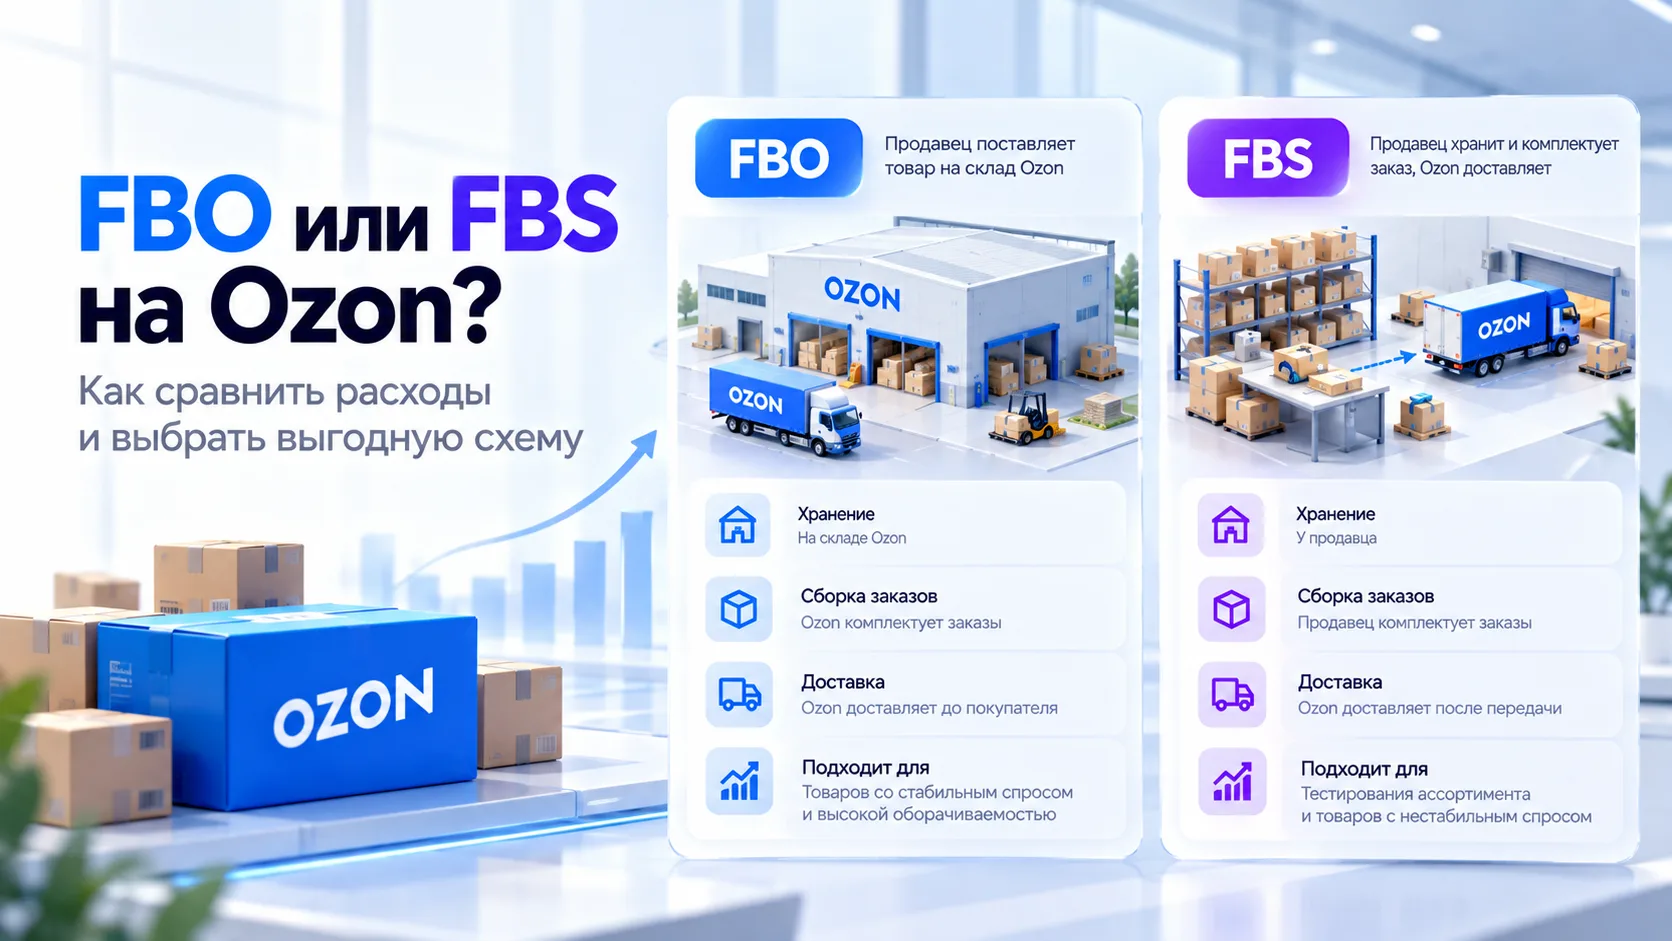
Ozon: FBO и FBS
При работе по FBO продавец передаёт товары на склад Ozon, а площадка организует дальнейшую обработку и доставку.
В юнит-экономике необходимо учитывать стоимость услуг маркетплейса, расходы на поставку товаров, возможное платное размещение и другие начисления.
При FBS товары хранятся на складе продавца. Продавец самостоятельно собирает заказы и передаёт их для дальнейшей доставки.
Дополнительно необходимо учитывать собственные расходы на хранение, сотрудников, упаковку и обработку отправлений.
Нельзя автоматически считать одну модель выгоднее другой.
Выбор зависит от ассортимента, объёмов продаж, складских возможностей и фактических тарифов.
Wildberries: FBW и FBS
При FBW товары размещаются на складах Wildberries, а маркетплейс осуществляет обработку и доставку заказов.
В расчётах важны логистика, хранение, приёмка и другие услуги.
При FBS продукция хранится у продавца, который собирает заказы и передаёт их маркетплейсу.
Поэтому к расходам площадки добавляются собственные затраты на склад и обработку отправлений.
Для сравнения моделей необходимо рассчитать полную стоимость реализации одной единицы, а не смотреть только на комиссию или стоимость доставки.
Где взять данные для расчёта юнит-экономики Ozon
Основные данные доступны в кабинете Ozon Seller.
Для расчёта понадобятся:
Фактические продажи и возвраты. Используйте отчёты о реализации и данные финансовой аналитики.
Комиссии. Проверяйте действующие тарифы и фактически начисленное вознаграждение.
Логистика. Используйте расчёты для своей модели работы и детализацию услуг.
Реклама. Учитывайте фактические расходы рекламных кампаний.
Хранение и дополнительные услуги. Проверяйте финансовую детализацию и документы.
Себестоимость. Добавляйте данные из собственной системы учёта.
Налоги и расходы бизнеса. Используйте сведения бухгалтерского и управленческого учёта.
Для предварительной оценки можно применять калькуляторы и действующие тарифы Ozon.
Но прогнозный расчёт следует регулярно сверять с фактическими начислениями.
Особенно внимательно необходимо проверять изменения условий комиссии, доставки, хранения и продвижения.
Где взять данные для расчёта юнит-экономики Wildberries
В кабинете WB Partners для предварительного расчёта доступен инструмент:
Аналитика → Калькулятор прибыли.
Он позволяет оценивать приблизительную прибыль и расходы, сравнивать модели продаж и учитывать характеристики товара.
При заполнении можно использовать:
категорию продукции;
цену реализации;
габариты;
модель продаж;
склад;
себестоимость;
оборачиваемость;
долю выкупа;
расходы на продвижение;
другие затраты;
параметры налогообложения.
Результаты являются предварительными.
Для более точного анализа необходимо использовать фактические финансовые документы.
В частности, данные еженедельных отчётов реализации, детализацию начислений, сведения о логистике, хранении, платной приёмке и рекламных расходах.
На Wildberries также предусмотрен аналитический отчёт «Юнит-экономика», позволяющий изучать доходы, расходы и показатели прибыльности товаров. Доступность этого инструмента зависит от подключённых возможностей кабинета.
Как рассчитать юнит-экономику в Excel
Для самостоятельного анализа можно создать простую таблицу.
Каждая строка будет соответствовать отдельному товару, а столбцы — финансовым показателям.
Рекомендуемая структура:
| Поле | Что указывать |
|---|---|
| Артикул | Идентификатор товара |
| Маркетплейс | Ozon или Wildberries |
| Модель работы | FBO, FBS, FBW или другая |
| Цена реализации | Выручка на единицу |
| Себестоимость | Фактические затраты на товар |
| Комиссия | Начисления маркетплейса |
| Логистика | Расходы на доставку |
| Упаковка | Затраты на подготовку |
| Реклама | Расходы на единицу |
| Возвраты | Ожидаемые или фактические затраты |
| Прочие расходы | Дополнительные статьи |
| Маржинальный результат | Выручка минус переменные расходы |
| Маржинальность | Доля маржинального результата в выручке |
Если цена находится в ячейке D2, а все переменные расходы — в ячейках E2, формула маржинального результата будет:
=D2-СУММ(E2:K2)
Формула маржинальности при положительной цене:
=L2/D2
Для второго показателя установите процентный формат ячейки.
Перед построением таблицы важно исключить повторный учёт расходов.
Например, если рекламные услуги уже включены в агрегированный показатель расходов маркетплейса, нельзя повторно вычитать их отдельным столбцом.
Для регулярного анализа полезно создавать отдельные расчёты по каждому маркетплейсу и модели продаж.
Как часто пересчитывать юнит-экономику
Юнит-экономика не является постоянным показателем.
Она может изменяться даже при неизменной цене товара.
Причинами становятся:
обновление тарифов маркетплейсов;
изменение закупочной стоимости;
увеличение стоимости доставки;
изменение рекламных расходов;
новые скидки и акции;
рост количества возвратов;
изменение условий хранения;
изменение налоговой нагрузки.
Предварительный расчёт необходимо выполнять перед запуском нового товара.
Далее показатели полезно обновлять при существенных изменениях расходов и регулярно сверять с фактическими данными — например, еженедельно для оперативного контроля и ежемесячно для итогового анализа.
Особенно важно пересчитывать экономику перед крупными закупками и участием в продолжительных акциях.
Семь распространённых ошибок при расчёте юнит-экономики
Ошибка № 1. Учитывать только закупочную стоимость
Разница между ценой и себестоимостью не показывает полноценный финансовый результат.
Комиссия, доставка, реклама и дополнительные услуги могут поглотить значительную часть предполагаемой прибыли.
Ошибка № 2. Использовать неправильную цену реализации
Цена в карточке товара не всегда равна экономической выручке продавца.
Необходимо учитывать применимые скидки, компенсации и особенности взаиморасчётов.
Ошибка № 3. Игнорировать возвраты
При низкой доле выкупа фактические расходы на одну успешную продажу могут быть значительно выше базовых тарифов.
Ошибка № 4. Не учитывать рекламу
Товар может показывать положительную маржу до продвижения, но становиться убыточным после рекламных расходов.
Ошибка № 5. Дважды вычитать одни и те же затраты
Например, стоимость услуги может одновременно присутствовать в детализированном отчёте и в агрегированной сумме расходов.
В расчёт её необходимо включать только один раз.
Ошибка № 6. Называть маржинальный результат чистой прибылью
После вычета переменных расходов у бизнеса могут оставаться аренда, зарплаты, административные затраты и налоги.
Без их учёта нельзя определить полноценную чистую прибыль.
Ошибка № 7. Не обновлять расчёты
Юнит-экономика, составленная несколько месяцев назад, может перестать соответствовать фактическим условиям продаж.
Для принятия решений необходимо использовать актуальные данные.
Как улучшить юнит-экономику товара
Увеличение прибыли не всегда требует повышения цены или роста количества заказов.
Иногда значительный результат можно получить за счёт оптимизации затрат.
Снизьте закупочную себестоимость
Пересмотрите условия сотрудничества с поставщиками, стоимость транспортировки и расходы на подготовку товара.
При этом важно не ухудшить качество продукции, поскольку это может привести к росту возвратов.
Оптимизируйте логистику
Сравните модели продаж, фактические начисления и особенности размещения товаров.
Снижение стоимости доставки даже на несколько десятков рублей может дать заметный результат при больших объёмах продаж.
Контролируйте рекламную эффективность
Сопоставляйте расходы на продвижение с маржинальным результатом.
Направляйте рекламный бюджет на товары, которые способны обеспечивать положительный финансовый результат.
Уменьшайте потери из-за возвратов
Проверяйте качество продукции, описание карточек, характеристики и причины отказов.
Снижение количества невыкупленных отправлений может существенно улучшить экономику продаж.
Управляйте запасами
Контролируйте оборачиваемость, своевременно корректируйте поставки и избегайте избыточного хранения продукции.
Пересматривайте ассортимент
Выделяйте товары с высокой маржинальностью и стабильным спросом.
Необходимо учитывать не только маржу на единицу, но и общий вклад каждого артикула в финансовый результат бизнеса.
Как Аналитик-К помогает анализировать прибыльность товаров
Когда продавец работает одновременно с Ozon и Wildberries, финансовые данные распределяются между разными кабинетами и отчётами.
Для полноценной юнит-экономики необходимо объединять сведения о продажах, комиссиях, логистике, рекламе, возвратах и себестоимости товаров.
При большом ассортименте ручной сбор такой информации может занимать значительное время.
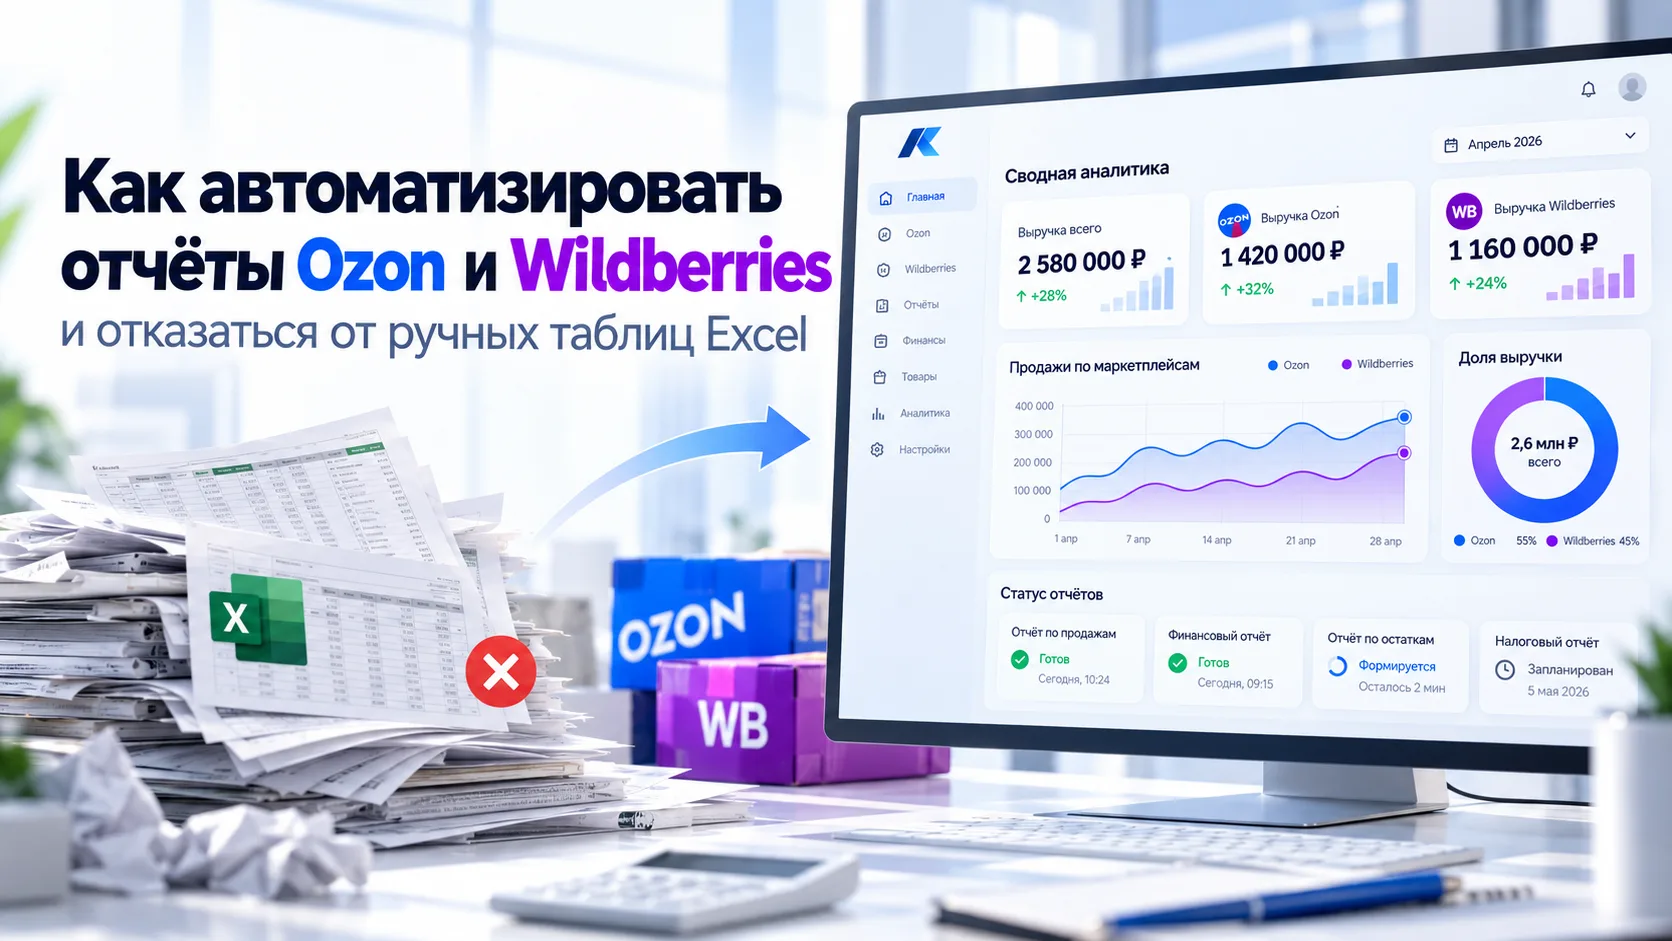
Аналитик-К — сервис аналитики для бизнеса и маркетплейсов, который помогает контролировать продажи, заказы, финансовые показатели и расходы в одном кабинете.
Система позволяет изучать данные Ozon и Wildberries, сравнивать результаты за разные периоды и анализировать показатели отдельных товаров.
Такой подход помогает видеть изменения выручки и затрат, находить причины снижения прибыльности и оценивать финансовые результаты ассортимента.
Для полноценного расчёта юнит-экономики необходимо дополнительно учитывать себестоимость, налоги и собственные расходы бизнеса, которые не передаются маркетплейсами.
Точность расчёта зависит от полноты этих сведений и корректности их распределения.
Использование единого пространства для аналитики помогает сократить время на подготовку отчётов и принимать решения на основе финансовых показателей.
Частые вопросы
Что такое юнит-экономика простыми словами?
Юнит-экономика показывает, сколько денег приносит продажа одной единицы товара после вычета относящихся к ней расходов. Она помогает понять, выгодно ли продавать конкретный товар на маркетплейсе.
Как рассчитать юнит-экономику на Ozon?
Необходимо определить цену реализации, вычесть себестоимость, комиссию Ozon, логистику, рекламу, упаковку и другие переменные расходы. Для оценки чистой прибыли дополнительно учитываются постоянные затраты и налоги.
Как рассчитать юнит-экономику на Wildberries?
Расчёт выполняется по аналогичному принципу, но необходимо использовать фактические тарифы и условия Wildberries. Особое внимание следует уделять комиссии, логистике, хранению, платной приёмке, продвижению и возвратам.
Какая маржинальность считается хорошей?
Универсального значения нет. Приемлемая маржинальность зависит от категории продукции, уровня конкуренции, постоянных расходов, рисков и финансовой модели бизнеса.
Товар с маржинальностью 10% может быть экономически оправдан при определённых условиях, а 30% не всегда гарантируют высокую чистую прибыль.
Что выгоднее — Ozon или Wildberries?
Это зависит от конкретного товара, действующих тарифов, схемы работы, рекламных расходов и фактического спроса.
Один и тот же товар необходимо рассчитывать отдельно для каждой площадки.
Как учитывать возвраты в юнит-экономике?
Необходимо учитывать долю выкупа, дополнительные затраты на доставку и обработку возвратов, а также возможные потери от повреждения или невозможности повторной продажи.
При этом нельзя повторно вычитать стоимость возвращённого товара, если она уже исключена из выручки.
Как рассчитать минимальную цену продажи?
Для этого необходимо определить постоянную на единицу часть переменных расходов и процентные расходы, зависящие от цены.
Затем рассчитать цену, при которой маржинальный результат равен нулю, и добавить необходимую величину для покрытия налогов, постоянных расходов и получения прибыли.
Можно ли рассчитать юнит-экономику до запуска товара?
Да. Для предварительного расчёта используются закупочная стоимость, плановая цена, действующие тарифы, предполагаемые рекламные затраты, логистика и ожидаемая доля выкупа.
Однако такой результат будет прогнозом, который необходимо уточнять по мере накопления фактических данных.
Как часто пересчитывать юнит-экономику?
Расчёт следует обновлять при изменении цен, закупочной стоимости, комиссий, логистических тарифов и рекламных затрат. Для активно продаваемых товаров полезно регулярно сравнивать плановую и фактическую экономику.
Заключение
Юнит-экономика — один из основных инструментов финансового управления продажами на Ozon и Wildberries.
Она помогает понять, какие товары действительно приносят деньги, сколько можно тратить на рекламу, какую цену установить и как изменение расходов влияет на прибыльность бизнеса.
Для достоверного расчёта необходимо учитывать себестоимость, комиссии маркетплейсов, логистику, упаковку, хранение, рекламу, возвраты и другие затраты.
При этом важно правильно разделять переменные и постоянные расходы, не допускать двойного учёта и регулярно обновлять финансовую модель.
Главное правило: оценивайте не только выручку и количество заказов, но и финансовый результат с каждой реализованной единицы товара.
Именно системный анализ юнит-экономики позволяет формировать прибыльный ассортимент, обоснованно устанавливать цены и принимать решения, которые обеспечивают устойчивое развитие бизнеса.
Копирование и перепубликация материалов запрещены без письменного разрешения «Аналитик-К».