Такая ситуация встречается как в обычном бизнесе, так и у продавцов Ozon и Wildberries. Особенно часто она возникает при активном росте продаж, увеличении товарных запасов и несовпадении сроков поступления денег с обязательными платежами.
Причина заключается в том, что прибыль и реальные деньги на счёте — два разных финансовых показателя.
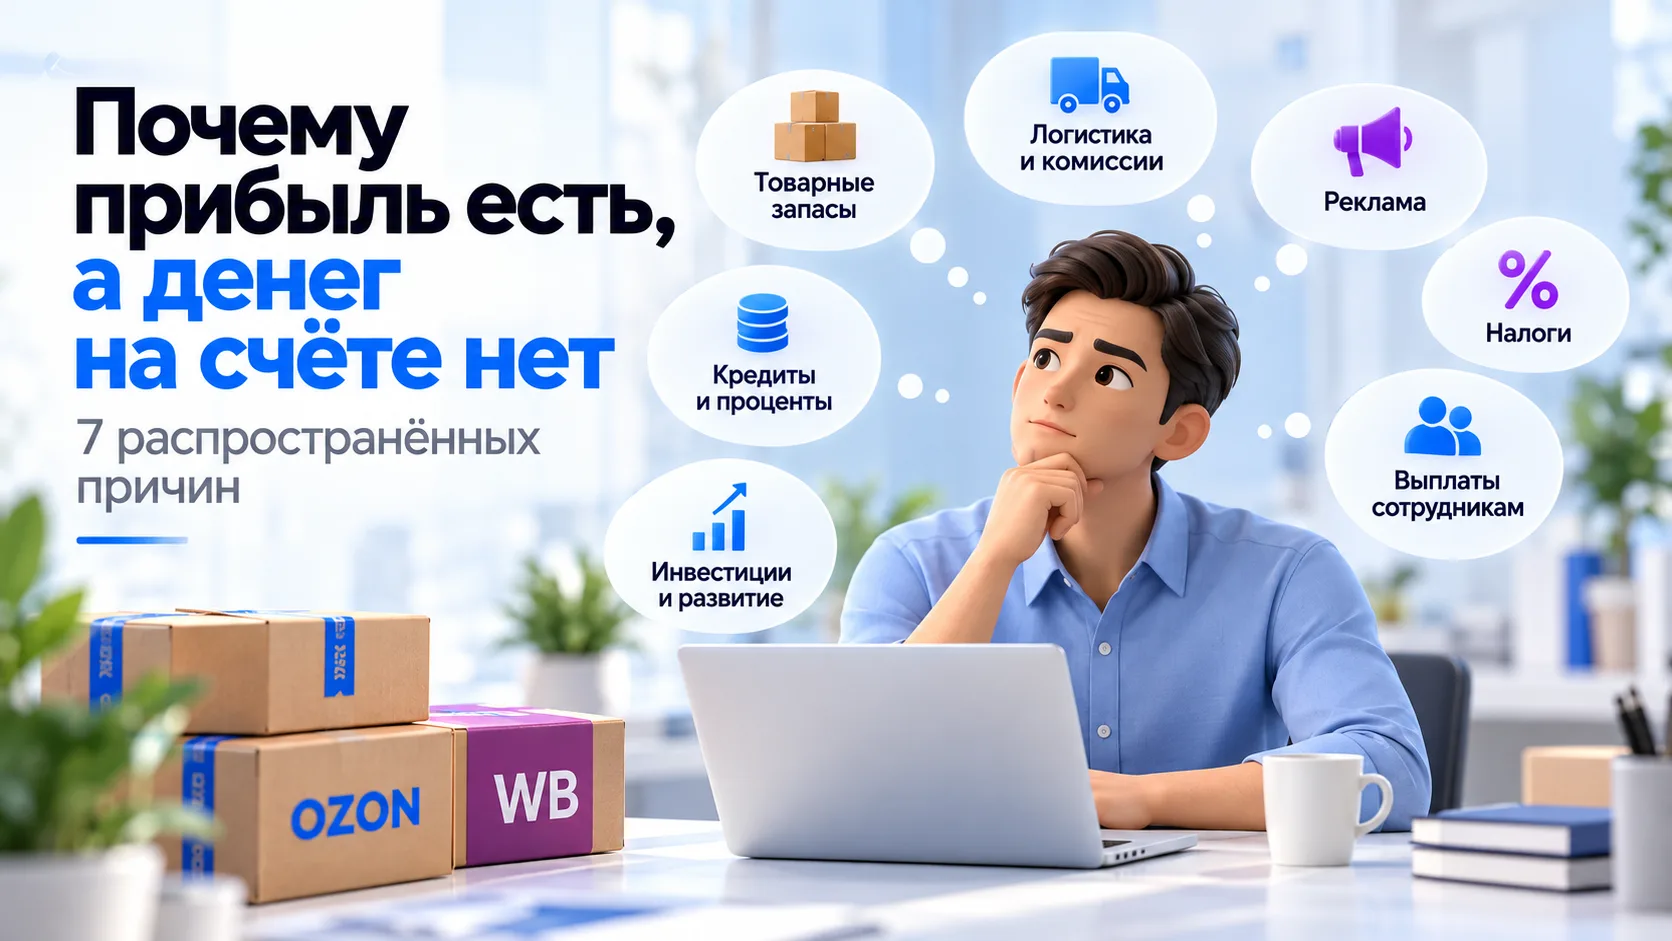
Разберём семь распространённых причин, по которым прибыльный бизнес сталкивается с нехваткой денег, научимся определять кассовые разрывы и рассмотрим способы управления денежными потоками.
Чем прибыль отличается от денег на счёте
Прежде чем искать причину нехватки денег, важно разобраться в двух основных понятиях.
Прибыль — это финансовый результат деятельности бизнеса за определённый период. Она показывает разницу между признанными доходами и относящимися к ним расходами.
Упрощённая формула:
Прибыль = Доходы − Расходы.
Денежный поток — это фактическое движение денег: сколько поступило на счета и в кассу и сколько было потрачено.
Его формула:
Чистый денежный поток = Денежные поступления − Денежные выплаты.
Например, предприниматель реализовал товары на 1 000 000 ₽, а расходы, относящиеся к этим продажам, составили 750 000 ₽.
Прибыль равна 250 000 ₽.
Но это не означает, что на расчётном счёте появятся 250 000 ₽.
Часть денег может ещё находиться у маркетплейса, другая часть — быть вложенной в новые товарные запасы, а оставшиеся средства уже направлены на погашение обязательств.
В результате отчёт о прибыли показывает положительное значение, а банковский баланс остаётся минимальным.
Важно учитывать, что речь идёт об управленческой прибыли, рассчитанной по методу начисления. Налоговый учёт доходов и расходов может подчиняться другим правилам в зависимости от системы налогообложения.
Причина № 1. Продажи состоялись, но деньги ещё не поступили
Одна из самых распространённых причин — временная разница между отражением продажи и получением денежных средств.
Особенно актуальна эта ситуация для продавцов маркетплейсов.
Покупатель приобретает товар на Ozon или Wildberries, продажа отражается в аналитике, но денежные средства не обязательно сразу поступают на банковский счёт предпринимателя.
Площадки используют собственные правила формирования финансовых отчётов, расчёта доступных сумм и перечисления выплат.
Кроме того, из выручки могут удерживаться комиссии, логистика, реклама и другие услуги.
Рассмотрим пример.
За месяц предприниматель реализовал товары на 800 000 ₽.
После расходов сформировалась расчётная прибыль 180 000 ₽. Однако к концу месяца часть выручки ещё не перечислена продавцу.
Деньги будут получены позднее, хотя соответствующий финансовый результат уже отражён в управленческом учёте.
Аналогичная ситуация возникает в обычном бизнесе, когда компания отгружает продукцию с отсрочкой платежа.
Что делать: контролировать не только выручку и прибыль, но и ожидаемые поступления. Для маркетплейсов необходимо отдельно отслеживать начисленные суммы, удержания, деньги, доступные к выводу, и фактические банковские поступления.
Причина № 2. Деньги вложены в товарные запасы
При увеличении продаж предприниматели обычно закупают больше продукции.
Это необходимо для поддержания ассортимента и предотвращения дефицита, однако требует свободных денежных средств.
Предположим, магазин получил прибыль 200 000 ₽ и решил закупить новую партию товаров на 300 000 ₽.
Деньги поставщику уже перечислены, а товары ещё находятся на складе.
При учёте по методу начисления приобретение запасов обычно не уменьшает прибыль сразу на всю сумму закупки. Их себестоимость признаётся расходом при продаже либо ином выбытии согласно правилам учёта.
Получается, что деньги потрачены сейчас, а расходы в отчёте о прибыли будут отражаться по мере реализации товаров.
Для продавцов маркетплейсов эта проблема особенно актуальна из-за необходимости заранее отправлять партии продукции на склады.
Что делать: анализировать оборачиваемость товаров, планировать закупки на основе фактического спроса и не направлять все свободные средства на расширение запасов.
Причина № 3. Приходится оплачивать обязательства прошлых периодов
Ещё одна причина — погашение задолженности перед поставщиками и подрядчиками.
Например, компания получила материалы в сентябре с отсрочкой платежа до октября.
В зависимости от назначения материалов их стоимость могла быть отражена в расходах или запасах раньше фактической оплаты.
В октябре предприниматель перечисляет деньги поставщику, но эта выплата не обязательно становится новым расходом октября.
Получается ситуация, при которой текущий месяц может быть прибыльным, но значительная часть денежных поступлений направляется на погашение ранее возникших обязательств.
Аналогично работают задолженности за аренду, услуги подрядчиков и другие расходы.
Что делать: вести платёжный календарь и заранее учитывать сроки погашения кредиторской задолженности. Перед крупными закупками необходимо проверять не только остаток денег, но и предстоящие обязательства.
Причина № 4. Кредиты и займы поглощают денежный поток
Предприниматель может использовать кредитные средства для закупки товаров, оборудования или развития бизнеса.
При этом важно понимать разницу между основным долгом и процентами.
Проценты по кредиту при соблюдении условий учёта могут относиться к расходам и влиять на прибыль.
Погашение основного долга обычно не признаётся расходом в отчёте о прибыли, но уменьшает остаток денег на счёте.
Например, бизнес заработал 150 000 ₽ прибыли.
При этом за месяц необходимо погасить 100 000 ₽ основного долга по кредиту.
После такой выплаты доступных денег станет меньше, хотя сама операция не уменьшает прибыль на 100 000 ₽.
Если у компании несколько кредитов или займов, долговая нагрузка может создавать постоянное давление на денежный поток.
Что делать: учитывать графики погашения отдельно от операционных расходов и заранее оценивать, достаточно ли будущих поступлений для обслуживания долгов.
Причина № 5. Бизнес инвестирует в оборудование и развитие
Покупка оборудования, техники или других долгосрочных активов также может приводить к расхождению между прибылью и денежным потоком.
Предположим, предприниматель приобрёл производственное оборудование за 250 000 ₽.
Деньги были списаны со счёта сразу.
Однако если оборудование соответствует условиям признания основным средством, его стоимость в бухгалтерском учёте обычно распределяется на расходы постепенно через амортизацию.
Поэтому крупная покупка может существенно уменьшить денежные средства, не создав такого же единовременного расхода в отчёте о прибыли.
Для растущего бизнеса это нормальная ситуация, но инвестиции необходимо планировать.
Что делать: разделять операционные расходы и инвестиционные платежи. Перед крупной покупкой проверять, останется ли достаточно денег на закупки, налоги, выплаты сотрудникам и другие обязательства.
Причина № 6. Наступил срок уплаты налогов
Налоговые платежи не всегда совпадают по времени с формированием прибыли.
Бизнес может начислять налоговые обязательства за один период, а перечислять деньги в бюджет позднее.
В результате в текущем месяце возникает значительный отток денежных средств, связанный с результатами предыдущих периодов.
Например, предприниматель заранее не зарезервировал средства для обязательного платежа и вынужден оплатить его за счёт денег, предназначенных для закупки товаров.
Для продавцов маркетплейсов важно не путать выручку, доход для целей налогообложения и сумму выплаты после удержаний площадки.
В частности, для УСН действуют правила определения доходов, при которых удержанное маркетплейсом вознаграждение не означает автоматического уменьшения налогового дохода на эту сумму.
Конкретный порядок расчёта зависит от налогового режима и характера операций.
Что делать: формировать налоговый календарь, рассчитывать обязательства заблаговременно и резервировать средства под будущие платежи.
Причина № 7. Собственник выводит деньги из бизнеса
Последняя распространённая причина — личные изъятия предпринимателя и распределение прибыли между владельцами.
Бизнес может заработать 300 000 ₽, после чего собственник направляет часть денежных средств на личные нужды.
При этом важно разделять прибыль бизнеса и выплаты его владельцам.
Например, личное изъятие денег индивидуальным предпринимателем, как правило, не является операционным расходом, уменьшающим финансовый результат бизнеса.
В случае ООО действуют другие правила оформления выплат, в том числе распределения дивидендов.
Если собственник регулярно выводит практически все доступные деньги, у компании не остаётся финансового резерва для выполнения обязательств и развития.
Даже прибыльный бизнес в такой ситуации может столкнуться с кассовым разрывом.
Что делать: установить понятные правила выплат владельцам и определить минимальный резерв денежных средств, который должен оставаться в бизнесе.
Пример: прибыль 300 000 ₽, а денег на счёте нет
Рассмотрим условный пример работы магазина на маркетплейсах.
По итогам месяца управленческий отчёт показывает прибыль 300 000 ₽.
Однако часть денежных средств уже направлена на другие операции.
| Показатель | Сумма |
|---|---|
| Прибыль за месяц | +300 000 ₽ |
| Выручка, ещё не полученная от площадок | −100 000 ₽ |
| Увеличение товарных запасов | −80 000 ₽ |
| Погашение основного долга | −40 000 ₽ |
| Покупка оборудования | −20 000 ₽ |
| Уплата налогов прошлых периодов | −30 000 ₽ |
| Личные изъятия предпринимателя | −30 000 ₽ |
| Изменение денежных средств | 0 ₽ |
Пример упрощённый. Предполагается, что перечисленные операции не были повторно учтены как расходы в прибыли текущего месяца, а остальные изменения активов, обязательств и денежные операции взаимно компенсируются.
Получается, что бизнес заработал 300 000 ₽, но остаток денежных средств за месяц не увеличился.
Если на начало периода свободных денег не было, на конец периода их также не окажется.
Это не означает, что прибыль рассчитана неправильно. Просто деньги и финансовый результат отражают разные процессы.
Что такое кассовый разрыв
Кассовый разрыв — это ситуация, когда в определённый момент у бизнеса недостаточно доступных денежных средств для выполнения предстоящих обязательств.
Например, через три дня необходимо перечислить поставщику 150 000 ₽, а на расчётном счёте находится только 60 000 ₽.
При этом через неделю ожидается выплата от маркетплейса на 200 000 ₽.
Бизнес может быть прибыльным, а ожидаемых поступлений достаточно для покрытия расходов, но на дату обязательного платежа возникает нехватка денег.
Кассовый разрыв не всегда связан с убытками. Часто его причина — несовпадение сроков поступлений и выплат.
Однако регулярные кассовые разрывы могут свидетельствовать о проблемах в структуре финансирования, управлении запасами или рентабельности.
Как правильно контролировать движение денег
Чтобы понимать финансовое положение бизнеса, недостаточно смотреть только отчёт о прибыли.
Необходимо использовать три взаимосвязанных управленческих отчёта.
Отчёт о прибылях и убытках (ОПиУ)
Показывает, сколько бизнес заработал за период после учёта соответствующих доходов и расходов.
Он помогает оценивать выручку, себестоимость, маржинальность, расходы и прибыль.
Главный вопрос отчёта:
«Зарабатывает ли бизнес деньги?»
Отчёт о движении денежных средств (ДДС)
Показывает фактические поступления и выплаты.
В нём отражаются денежные потоки от текущей деятельности, инвестиций и финансирования.
Отчёт помогает увидеть, сколько денег было получено, на что они потрачены и как изменился остаток на счетах.
Главный вопрос:
«Где находятся деньги и куда они уходят?»
Управленческий баланс
Отражает активы и обязательства бизнеса на определённую дату.
Например, компания может иметь небольшую сумму на расчётном счёте, но значительные товарные запасы и дебиторскую задолженность.
Баланс помогает понять, во что вложены средства, какие обязательства необходимо погасить и за счёт каких источников финансируется бизнес.
Главный вопрос:
«Чем владеет бизнес и кому он должен?»
Совместный анализ этих трёх отчётов позволяет лучше понимать финансовую устойчивость компании.
Как избежать кассовых разрывов
Полностью исключить временные расхождения между доходами и платежами невозможно, но их можно контролировать.
Для этого рекомендуется:
Составлять платёжный календарь. Учитывайте ожидаемые поступления и обязательные выплаты на ближайшие недели.
Формировать резерв. Определите сумму, необходимую для покрытия основных обязательств в случае задержки поступлений.
Контролировать товарные запасы. Не закупайте продукцию исключительно на основании роста выручки.
Следить за сроками выплат маркетплейсов. Отдельно учитывайте продажи, начисления и фактические поступления.
Планировать налоги и долговые платежи. Не используйте деньги, зарезервированные под обязательства, для необязательных расходов.
Разделять бизнес и личные финансы. Установите правила вывода средств владельцами.
Регулярно сверять прибыль и денежный поток. Это поможет выявлять отклонения до возникновения серьёзных финансовых проблем.
Для наиболее точного планирования полезно составлять прогноз движения денежных средств на ближайшие 8–13 недель и регулярно обновлять его по фактическим операциям.
Как контролировать финансы Ozon и Wildberries в одном кабинете
Предпринимателям, работающим на нескольких маркетплейсах, особенно важно объединять финансовую информацию.
Ozon и Wildberries используют собственные отчёты, сроки отражения операций и механизмы выплат.
Поэтому сумма продаж, финансовые начисления и банковские поступления могут существенно различаться.
Сервис «Аналитик-К» помогает анализировать данные двух маркетплейсов в едином рабочем пространстве.
В частности, предприниматель может использовать сведения о продажах, заказах, финансовых начислениях и расходах маркетплейсов для понимания результатов торговли.
Однако для полноценного контроля денежных потоков необходимо дополнительно учитывать банковские операции, расчёты с поставщиками, налоги, кредиты, собственные расходы и движение товарных запасов.
Именно объединение этих данных позволяет сформировать полноценный отчёт ДДС и понять причины расхождения между прибылью и остатком денег.
Часто задаваемые вопросы
Может ли бизнес быть прибыльным и при этом испытывать нехватку денег?
Да. Положительная прибыль не гарантирует достаточного количества свободных денежных средств. Деньги могут находиться в запасах, дебиторской задолженности или быть направлены на погашение обязательств.
Почему выручка маркетплейса отличается от поступлений на расчётный счёт?
Причинами могут быть комиссии, логистические расходы, удержания, возвраты и сроки перечисления выплат. Для точного объяснения разницы необходимо сверять финансовые отчёты площадки с банковскими поступлениями.
Можно ли считать выплату маркетплейса чистой прибылью?
Нет. Выплата — это денежное перечисление с учётом расчётов площадки. Для определения чистой прибыли необходимо дополнительно учитывать себестоимость, налоги, внутренние расходы бизнеса и другие затраты.
Почему закупка товара уменьшает деньги, но не всегда сразу уменьшает прибыль?
При учёте по методу начисления затраты на товарные запасы обычно признаются в расходах по мере реализации или иного выбытия продукции. Фактическая оплата поставщику может произойти значительно раньше.
Как часто нужно проверять движение денежных средств?
Остатки и ближайшие обязательства желательно контролировать ежедневно. Платёжный календарь следует регулярно актуализировать, а полноценную сверку прибыли и денежных потоков проводить как минимум ежемесячно.
Заключение
Ситуация, когда бизнес показывает прибыль, а денег на расчётном счёте практически нет, не всегда означает ошибку в отчётности или убыточность компании.
Причина может заключаться в задержке поступлений, увеличении запасов, погашении задолженности, инвестициях, налоговых платежах или выводе средств собственником.
Прибыль показывает финансовый результат бизнеса, а денежный поток — его способность своевременно выполнять обязательства.
Для устойчивого развития необходимо контролировать оба показателя.
Регулярный анализ прибыли, движения денежных средств и финансового положения помогает предпринимателю избегать кассовых разрывов, планировать закупки и принимать более обоснованные управленческие решения.
«Аналитик-К» помогает объединять аналитику Ozon и Wildberries, чтобы лучше понимать финансовые результаты продаж и контролировать расходы маркетплейсов.
Подробнее о сервисе — analytic-k.ru.
Копирование и перепубликация материалов запрещены без письменного разрешения «Аналитик-К».