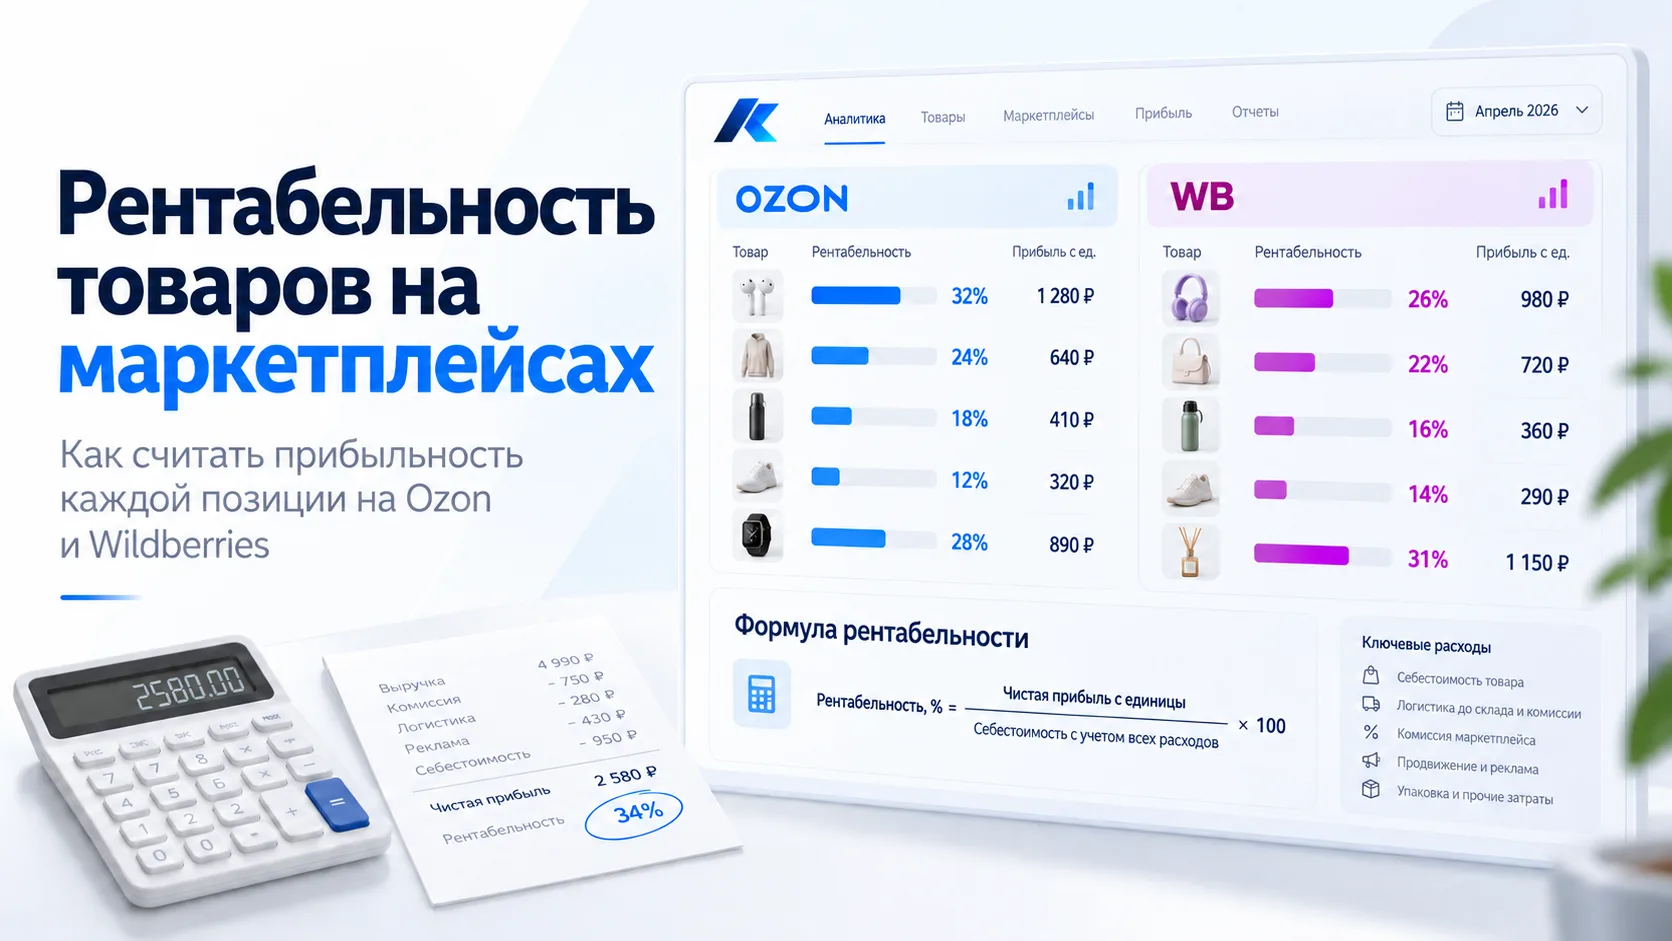
Чтобы понимать, какие товары действительно зарабатывают деньги, необходимо рассчитывать их прибыльность с учётом всех затрат.
В этой статье разберём, как правильно рассчитать рентабельность товаров на маркетплейсах, чем она отличается от маржинальности, какие расходы часто забывают учитывать и как использовать финансовые показатели для увеличения прибыли.
Что такое рентабельность товара
Рентабельность товара — это показатель, который помогает оценить, насколько выгодна его продажа по отношению к понесённым затратам.
Он показывает не только сумму заработанных денег, но и эффективность расходов, необходимых для получения прибыли.
Например, два товара могут приносить одинаковую прибыль — по 300 ₽ с каждой продажи. Но если на первый затрачено 700 ₽, а на второй 1 500 ₽, эффективность вложенных средств будет различаться.
Поэтому для управления ассортиментом важно анализировать не только абсолютную прибыль, но и её отношение к затратам.
Рентабельность помогает предпринимателю ответить на несколько важных вопросов:
Какие товары приносят наибольшую прибыль?
Какие позиции продаются практически без заработка?
Насколько выгодно участвовать в акциях маркетплейсов?
Как изменение комиссии или логистики влияет на результат?
Сколько можно потратить на продвижение товара?
На какой площадке продажа конкретного товара выгоднее?
При этом для корректного анализа необходимо отличать рентабельность затрат от маржинальности продаж.
Чем рентабельность отличается от маржинальности
Эти показатели тесно связаны, однако рассчитываются по-разному.
Маржинальность продаж показывает, какую долю выручки составляет прибыль.
Рентабельность затрат показывает, сколько прибыли приходится на каждый рубль понесённых расходов.
Предположим, что товар продаётся за 2 000 ₽, все расходы на его реализацию составляют 1 600 ₽, а прибыль равна 400 ₽.
Тогда:
Маржинальность = 400 / 2 000 × 100% = 20%.
Рентабельность затрат = 400 / 1 600 × 100% = 25%.
В первом случае мы оцениваем прибыль относительно выручки, во втором — относительно расходов.
Для точности важно всегда указывать, какой именно показатель рассчитывается: маржинальность по чистой прибыли, рентабельность полных затрат или другой показатель эффективности.
Какие расходы необходимо учитывать
Главная причина ошибок при расчёте рентабельности — неполный учёт затрат.
Многие продавцы вычитают из цены только закупочную стоимость и комиссию маркетплейса. Однако реальная экономика товара значительно сложнее.
1. Себестоимость товара
Себестоимость включает расходы на закупку или производство продукции.
В зависимости от бизнес-модели в неё могут входить:
закупочная стоимость;
материалы и комплектующие;
производственные операции;
доставка от поставщика;
таможенные платежи;
другие затраты на приобретение или изготовление товара.
Для достоверного расчёта необходимо использовать фактическую себестоимость конкретного товара.
Особенно это важно, если закупочные цены регулярно меняются.
2. Комиссия маркетплейса
Ozon и Wildberries удерживают вознаграждение за реализацию товаров.
Размер комиссии зависит от категории, условий работы продавца, действующих тарифов и других параметров.
При расчёте рентабельности важно учитывать не приблизительную среднюю комиссию, а фактическую сумму вознаграждения, относящуюся к продаже конкретного товара.
Если в отчётах присутствуют корректировки комиссии, их также необходимо учитывать.
3. Логистика и обработка заказов
Стоимость доставки может существенно влиять на финансовый результат.
Она зависит от габаритов и веса товара, схемы продаж, условий конкретного склада и действующих тарифов.
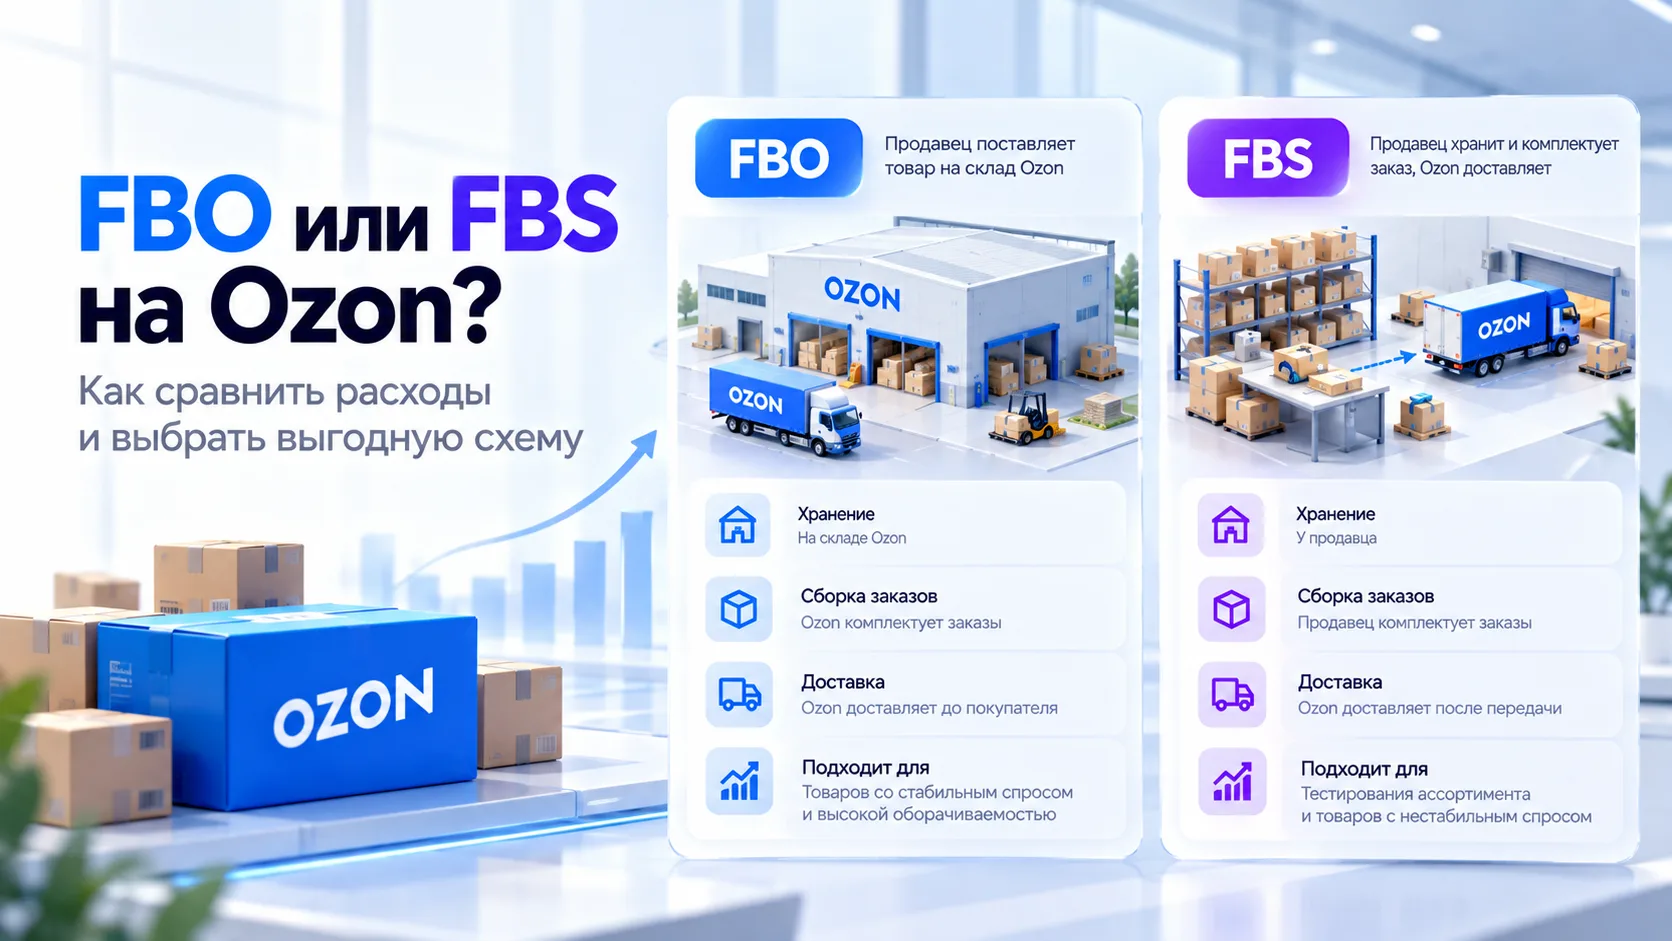
При работе по моделям FBO или FBW расходы могут отличаться от схем FBS, поскольку операции между продавцом и маркетплейсом распределяются по-разному.
Поэтому выгодность схемы продаж нужно оценивать по совокупным затратам, включая собственные расходы продавца.
4. Хранение и поставки
Отдельно следует учитывать расходы на хранение товаров, доставку партий до складов, приёмку и дополнительные складские операции.
Особенно заметными эти затраты становятся для товаров с низкой оборачиваемостью.
Если продукция продаётся медленно, расходы на хранение увеличивают себестоимость её реализации и уменьшают прибыль.
5. Реклама и продвижение
Рекламный бюджет необходимо учитывать при оценке прибыльности товаров.
Например, если за месяц на продвижение артикула потрачено 15 000 ₽, а фактически продано 100 единиц, средняя рекламная нагрузка составит:
15 000 / 100 = 150 ₽ на товар.
Важно не путать расходы конкретной рекламной кампании со всеми расходами на продвижение артикула.
Для расчёта общей прибыльности учитывайте рекламные затраты по выбранному товару и периоду, а для анализа окупаемости рекламы дополнительно используйте показатели рекламной атрибуции.
6. Возвраты, отмены и невыкупы
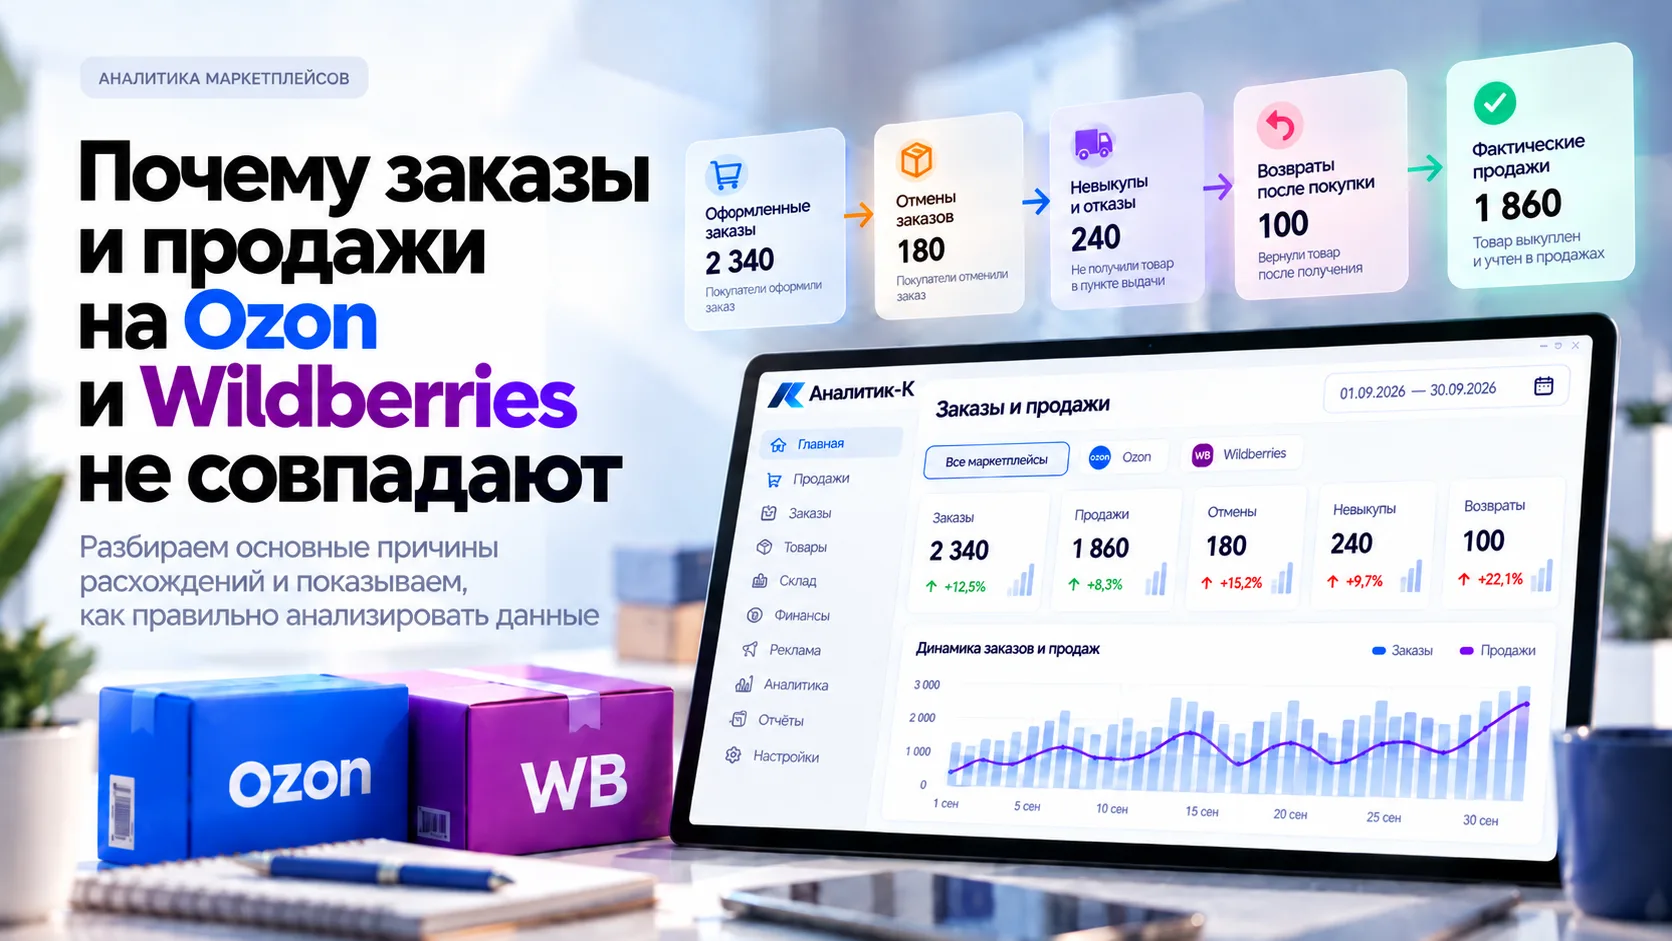
Даже если товар успешно продаётся, часть заказов может завершиться возвратом или отказом.
В зависимости от условий площадки такие операции способны создавать расходы на доставку, обработку, хранение и другие услуги.
При этом возвращённый товар, пригодный для повторной продажи, не следует автоматически считать полностью потерянным.
В рентабельность включают фактические затраты на возвраты, связанные потери и корректировки продаж.
7. Налоги и постоянные расходы
Для оценки окончательной прибыльности бизнеса необходимо учитывать налоги, аренду, заработную плату сотрудников, бухгалтерские услуги, программное обеспечение и другие собственные расходы.
Часть этих затрат относится сразу ко всему бизнесу.
Чтобы оценить рентабельность отдельного товара, их необходимо обоснованно распределить между артикулами, например с учётом выручки, количества продаж или трудоёмкости операций.
При этом важно учитывать особенности системы налогообложения. Для продавцов на УСН налоговая база не обязательно совпадает с суммой, поступившей на расчётный счёт после удержаний маркетплейса.
Формула расчёта реальной рентабельности
Для начала необходимо определить финансовый результат с одной продажи.
Прибыль на единицу = Выручка от продажи − Все относящиеся к ней расходы.
Далее рассчитывается рентабельность затрат:
Рентабельность затрат = Прибыль на единицу / Полные затраты на единицу × 100%.
А маржинальность по прибыли определяется по формуле:
Маржинальность = Прибыль на единицу / Выручка от продажи × 100%.
В формулах необходимо использовать согласованный состав расходов. Если учитываются только переменные затраты, результат будет отражать вклад товара в покрытие постоянных расходов, а не окончательную чистую прибыль.
Для полноценной оценки дополнительно необходимо учесть налоги и распределяемые общехозяйственные расходы.
Пример расчёта рентабельности товара
Предположим, что предприниматель продаёт товар на маркетплейсе за 2 000 ₽.
Себестоимость товара составляет 650 ₽.
Также возникают расходы на комиссию, логистику, рекламу и другие услуги.
| Показатель | Сумма |
|---|---|
| Выручка от продажи | 2 000 ₽ |
| Себестоимость | 650 ₽ |
| Упаковка | 40 ₽ |
| Комиссия маркетплейса | 380 ₽ |
| Логистика | 150 ₽ |
| Хранение | 30 ₽ |
| Реклама | 140 ₽ |
| Расходы на возвраты | 60 ₽ |
| Прочие расходы | 20 ₽ |
| Доля постоянных расходов | 100 ₽ |
| Условно распределённые налоги | 100 ₽ |
| Все расходы | 1 670 ₽ |
| Прибыль | 330 ₽ |
Пример условный. Все суммы приведены для объяснения методики и не отражают действующие тарифы Ozon или Wildberries. Налоговая нагрузка в реальном расчёте определяется по применяемому налоговому режиму.
Теперь рассчитаем показатели.
Маржинальность:
330 / 2 000 × 100% = 16,5%.
Рентабельность затрат:
330 / 1 670 × 100% ≈ 19,8%.
Получается, что каждая продажа приносит 330 ₽ прибыли после всех учтённых затрат.
При этом из 2 000 ₽ выручки в прибыли остаётся только 16,5%.
Этот пример показывает, почему нельзя считать рентабельность, опираясь исключительно на цену реализации и закупочную стоимость товара.
Почему высокая выручка не гарантирует высокую прибыль
Предположим, предприниматель продаёт два разных товара.
Первый приносит большой оборот, но имеет высокие расходы на рекламу и логистику.
Второй продаётся в меньшем количестве, однако обеспечивает более высокую прибыльность.
| Показатель | Товар А | Товар Б |
|---|---|---|
| Выручка | 500 000 ₽ | 300 000 ₽ |
| Полные расходы | 475 000 ₽ | 240 000 ₽ |
| Прибыль | 25 000 ₽ | 60 000 ₽ |
| Рентабельность затрат | 5,3% | 25% |
Несмотря на меньшую выручку, товар Б приносит более чем вдвое больше прибыли.
Это означает, что увеличение оборота само по себе не должно быть главной целью продавца.
Гораздо важнее понимать, сколько денег остаётся после всех расходов и насколько эффективно используются ресурсы бизнеса.
Как акции и скидки влияют на рентабельность
Акции маркетплейсов могут увеличить количество заказов, но одновременно снизить прибыль с каждой продажи.
Рассмотрим простой пример.
Товар продаётся за 2 000 ₽, а общие расходы составляют 1 670 ₽.
Прибыль равна 330 ₽.
Если снизить цену до 1 800 ₽, сохранив расходы на прежнем уровне, прибыль уменьшится до 130 ₽.
Это означает, что скидка всего 10% приведёт к сокращению прибыли с единицы товара более чем на 60%.
В реальности некоторые расходы могут изменяться вместе с ценой, поэтому при участии в акции необходимо полностью пересчитывать экономику.
Также важно учитывать, за чей счёт предоставляется скидка: продавца или маркетплейса. Для анализа используются фактическая выручка продавца и соответствующие начисления, а не только цена, которую видит покупатель.
Перед подключением акции полезно рассчитать минимальную допустимую цену, ожидаемый объём продаж и итоговую прибыль.
Как определить товары с низкой рентабельностью
Для эффективного управления ассортиментом необходимо регулярно сравнивать финансовые результаты отдельных артикулов.
Особое внимание следует уделять товарам, которые:
обеспечивают высокий оборот, но небольшую прибыль;
требуют значительных рекламных вложений;
имеют повышенные расходы на логистику;
часто возвращаются покупателями;
долго хранятся на складах;
регулярно продаются с большими скидками.
Низкая рентабельность не всегда означает, что товар необходимо убрать из ассортимента.
Иногда достаточно изменить цену, оптимизировать упаковку, пересмотреть закупочные условия или сократить неэффективную рекламу.
Решение лучше принимать с учётом спроса, оборачиваемости, сезонности и роли товара в общем ассортименте.
Как сравнивать рентабельность на Ozon и Wildberries
Один и тот же товар может приносить различную прибыль на двух маркетплейсах.
Это связано с разницей в комиссиях, логистике, рекламе, скидках и условиях выполнения заказов.
Для корректного сравнения необходимо:
Определить одинаковый период анализа.
Сопоставить один и тот же товар на обеих площадках.
Учесть фактическую цену реализации и возвраты.
Добавить расходы каждого маркетплейса.
Распределить собственные расходы бизнеса.
Рассчитать прибыль, маржинальность и рентабельность затрат.
При сравнении важно учитывать не только процент рентабельности, но и абсолютную прибыль, количество продаж и скорость оборачиваемости товара.
Например, площадка с меньшей рентабельностью на единицу может обеспечивать больший общий финансовый результат благодаря высокому объёму продаж.
Где брать данные для расчёта
Для достоверной аналитики необходимо объединять данные из нескольких источников.
Ozon Seller предоставляет информацию о продажах, начислениях, комиссиях и других операциях, связанных с работой на площадке.
Wildberries позволяет получать данные о реализации, вознаграждениях, логистике, хранении, удержаниях и возвратах из финансовых отчётов.
Дополнительно продавцу необходимо самостоятельно учитывать себестоимость, собственную логистику, налоги и другие внутренние расходы.
Для планового расчёта можно использовать действующие тарифы и калькуляторы площадок. Но фактическую рентабельность следует определять на основании уже состоявшихся операций и подтверждённых расходов.
Необходимо также исключать двойной учёт затрат. Если определённое удержание маркетплейса уже включено в общую сумму расходов, его нельзя повторно вычитать из прибыли.
Как контролировать рентабельность в одном кабинете
Когда предприниматель продаёт товары одновременно на Ozon и Wildberries, ручной расчёт рентабельности становится сложнее.
Необходимо выгружать отчёты с обеих площадок, сравнивать финансовые операции, объединять артикулы и распределять расходы.
При большом ассортименте такая работа отнимает значительное время и увеличивает риск ошибок.
Сервис «Аналитик-К» помогает объединять данные маркетплейсов в одном кабинете и анализировать основные финансовые показатели бизнеса.
В системе можно использовать данные о продажах, заказах, товарах, рекламе и расходах маркетплейсов для комплексной оценки эффективности торговли.
Для полноценного определения чистой прибыли необходимо также учитывать собственную себестоимость, налоги и другие расходы предпринимателя.
Единый подход к аналитике позволяет видеть не только общий оборот, но и факторы, влияющие на финансовый результат.
Как повысить рентабельность товаров
Увеличение рентабельности не обязательно требует повышения цены.
Часто более эффективным решением становится оптимизация расходов.
Пересмотрите себестоимость. Сравните предложения поставщиков, условия закупок и затраты на производство.
Оптимизируйте логистику. Проверьте габариты упаковки, расположение остатков и эффективность выбранной схемы продаж.
Контролируйте рекламу. Не увеличивайте бюджет только ради роста заказов. Оценивайте фактическую прибыль после продвижения.
Снижайте количество возвратов. Улучшайте качество карточек товаров, описания, фотографии и упаковку.
Управляйте остатками. Избегайте избыточных закупок и длительного хранения медленно продающихся товаров.
Анализируйте участие в акциях. Перед снижением цены рассчитывайте, сколько прибыли останется после скидки.
Главное — оценивать каждое изменение по итоговому финансовому результату.
Часто задаваемые вопросы
Какая рентабельность считается хорошей для маркетплейсов?
Универсального значения не существует. Всё зависит от категории товара, объёма продаж, оборачиваемости, конкуренции и структуры затрат.
Важно, чтобы прибыль после всех расходов соответствовала целям бизнеса и компенсировала принимаемые риски.
Можно ли считать рентабельность только по отчётам маркетплейса?
Обычно этого недостаточно. Маркетплейс не располагает полной информацией о себестоимости, налогах и собственных расходах предпринимателя.
Для достоверного расчёта необходимо дополнять данные площадки внутренним учётом.
Почему рентабельность снижается при росте продаж?
Причиной могут быть дополнительные скидки, увеличение рекламного бюджета, рост логистических расходов, возвраты или изменение структуры продаваемых товаров.
Увеличение оборота не гарантирует пропорционального увеличения прибыли.
Как часто нужно пересчитывать рентабельность?
Основные показатели полезно контролировать регулярно, а после изменений цен, тарифов, закупочной стоимости или рекламных расходов расчёт следует обновлять.
Итоговую прибыльность целесообразно сверять с финансовыми отчётами после завершения отчётного периода.
Можно ли рассчитать рентабельность нового товара?
Да. До запуска используются прогнозная цена, себестоимость, действующие тарифы и плановые расходы.
После начала продаж прогнозные значения необходимо заменить фактическими.
Заключение
Реальная рентабельность товара на маркетплейсах определяется не размером выручки, а прибылью, которая остаётся после учёта всех затрат.
Комиссии, логистика, реклама, хранение, возвраты, налоги и собственные расходы бизнеса могут значительно уменьшать первоначально ожидаемый заработок.
Поэтому предпринимателю важно регулярно оценивать прибыльность отдельных товаров, сравнивать результаты Ozon и Wildberries и анализировать причины изменения финансовых показателей.
Прибыльный бизнес строится не только на росте продаж, но и на системном контроле расходов и рентабельности.
«Аналитик-К» помогает объединять аналитику Ozon и Wildberries в одном рабочем пространстве, чтобы принимать решения на основе данных и эффективнее управлять продажами.
Подробнее о возможностях сервиса — analytic-k.ru.
Копирование и перепубликация материалов запрещены без письменного разрешения «Аналитик-К».