Неправильно выбранная система налогообложения, ошибки при определении доходов и пропущенные сроки платежей способны привести к дополнительным расходам, задолженностям и штрафам.
Особенно важно учитывать изменения налогового законодательства, вступившие в силу в 2026 году. Они затронули упрощённую систему налогообложения, порядок применения НДС и условия работы предпринимателей с различными уровнями дохода.
Главная особенность торговли на маркетплейсах заключается в том, что налог обычно рассчитывается не с суммы выплаты на банковский счёт, а с дохода, определённого по правилам применяемого налогового режима.
Разберём, какие налоги платят продавцы Ozon и Wildberries, чем отличаются налоговые режимы, как учитывать комиссии маркетплейсов и возвраты, а также покажем расчёты на конкретных примерах.
Какие налоги платят продавцы маркетплейсов
Налоговые обязательства продавца зависят от нескольких факторов:
организационно-правовой формы бизнеса;
выбранной системы налогообложения;
размера годового дохода;
наличия сотрудников;
характера реализуемых товаров;
наличия обязанности уплачивать НДС;
региона регистрации бизнеса и действующих льгот.
Продавцы могут работать как индивидуальные предприниматели, организации или плательщики налога на профессиональный доход, если их деятельность соответствует установленным ограничениям.
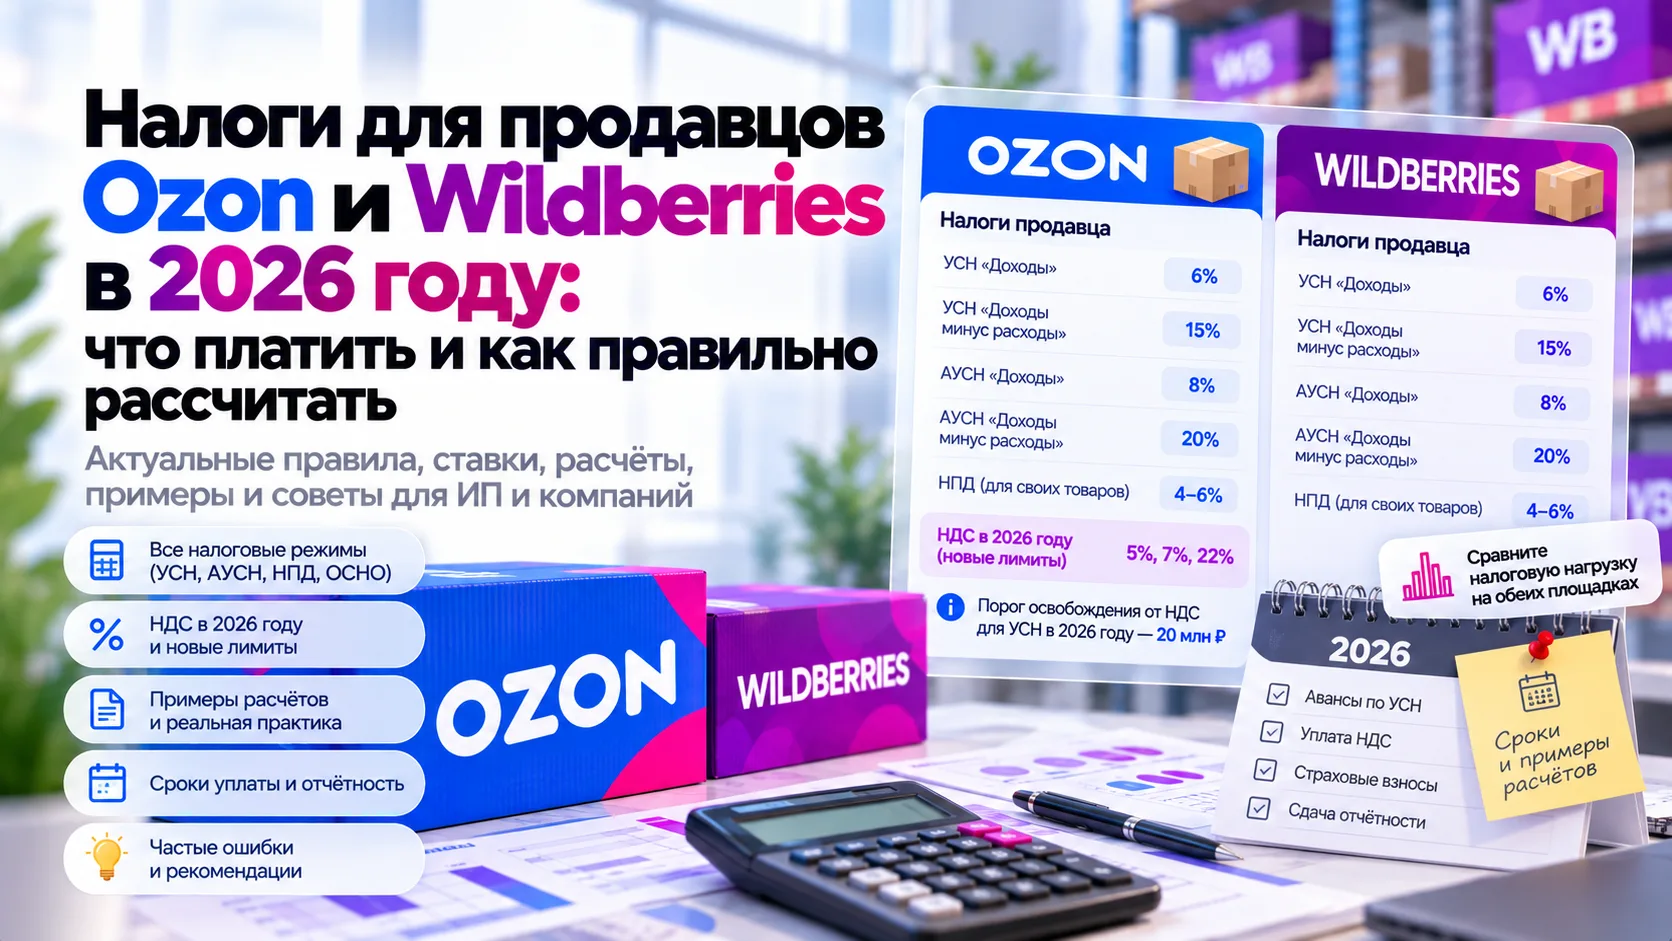
Для большинства предпринимателей, занимающихся перепродажей товаров, основными вариантами являются упрощённая система налогообложения (УСН), автоматизированная упрощённая система (АУСН) или общая система налогообложения (ОСНО).
При этом каждый режим имеет собственные правила расчёта налогов, учёта расходов и представления отчётности.
Какие системы налогообложения доступны в 2026 году
Рассмотрим основные варианты.
| Налоговый режим | Основные ставки | Особенности |
|---|---|---|
| УСН «Доходы» | 6% | Налог с доходов без вычета обычных расходов |
| УСН «Доходы минус расходы» | 15% | Налог с разницы между доходами и учитываемыми расходами |
| АУСН «Доходы» | 8% | Автоматизированный расчёт налога |
| АУСН «Доходы минус расходы» | 20% | Автоматизированный учёт с установленными ограничениями |
| НПД | 4% или 6% | Для разрешённой деятельности, без перепродажи закупленных товаров |
| ОСНО | Зависит от налога | Общая система с НДС и другими налоговыми обязательствами |
Ставки 6% и 15% по УСН являются стандартными. Пониженные ставки могут действовать для определённых видов деятельности при соблюдении условий регионального законодательства.
С 2026 года применение региональных льгот по УСН ограничено установленными федеральными правилами.
Кроме того, при применении УСН может возникать обязанность исчислять и уплачивать НДС.
Поэтому сравнивать налоговые режимы исключительно по ставке основного налога неправильно.
УСН «Доходы» 6% для продавцов маркетплейсов
УСН с объектом «Доходы» — один из наиболее простых способов налогообложения.
Налог рассчитывается с доходов, определяемых по правилам Налогового кодекса.
Формула:
Налог УСН = Налоговые доходы × 6%
При этом обычные расходы на закупку товаров, рекламу, доставку и комиссию маркетплейса не уменьшают налоговую базу.
Однако сам налог в предусмотренных законом случаях можно уменьшать на страховые взносы и некоторые другие платежи.
Пример расчёта УСН 6%
Предположим, продавец реализовал на Ozon товаров на 500 000 рублей.
Маркетплейс удержал:
комиссию — 75 000 рублей;
логистику — 35 000 рублей;
другие услуги — 15 000 рублей.
После взаиморасчётов продавцу перечислено 375 000 рублей.
Но при УСН «Доходы» налог в нашем примере рассчитывается с полной суммы реализации — 500 000 рублей.
500 000 × 6% = 30 000 рублей.
Таким образом, рассчитанный налог составляет 30 000 рублей до возможного уменьшения на страховые взносы.
Ошибка — рассчитывать налог только с 375 000 рублей, поступивших на расчётный счёт.
Это приведёт к занижению налоговой базы, если удержанные маркетплейсом суммы являются частью дохода продавца, использованной для оплаты услуг площадки.
Когда УСН 6% может быть выгодна
Этот режим может подходить продавцам с относительно высокой маржинальностью, небольшим количеством учитываемых расходов или отсутствием необходимости вести сложный налоговый учёт затрат.
Однако высокая выручка при низкой прибыльности может сделать такую систему менее выгодной.
Например, если магазин получает выручку 1 млн рублей, но после расходов зарабатывает только 50 000 рублей, стандартный налог по ставке 6% составит 60 000 рублей до предусмотренных законом уменьшений.
Это больше фактического финансового результата до налога.
Поэтому выбирать режим необходимо на основе полной финансовой модели.
УСН «Доходы минус расходы» 15%
При этом режиме налог рассчитывается с разницы между доходами и расходами, которые разрешено учитывать по налоговому законодательству.
Формула:
Налог УСН = (Доходы − Учитываемые расходы) × 15%
При этом фактические расходы бизнеса и налоговые расходы — не всегда одно и то же.
Чтобы затраты уменьшали налоговую базу, они должны соответствовать требованиям Налогового кодекса, иметь документальное подтверждение и признаваться в установленном порядке.
Для продавцов маркетплейсов к учитываемым расходам при соблюдении необходимых условий могут относиться:
закупочная стоимость реализованных товаров;
комиссия маркетплейса;
логистика;
хранение;
расходы на продвижение;
упаковка;
услуги подрядчиков;
программное обеспечение;
другие экономически обоснованные затраты.
С 2026 года перечень расходов по УСН расширен. Однако это не означает, что любые траты предпринимателя можно автоматически вычитать из доходов.
Пример расчёта УСН 15%
Предположим, за месяц магазин получил доход 600 000 рублей.
| Показатель | Сумма |
|---|---|
| Доход | 600 000 ₽ |
| Себестоимость реализованных товаров | 240 000 ₽ |
| Комиссия маркетплейса | 108 000 ₽ |
| Логистика | 54 000 ₽ |
| Реклама | 36 000 ₽ |
| Упаковка | 12 000 ₽ |
| Прочие учитываемые расходы | 30 000 ₽ |
| Всего расходов | 480 000 ₽ |
| Налоговая база | 120 000 ₽ |
Предположим, что все указанные расходы соответствуют требованиям налогового законодательства и могут быть признаны в этом периоде.
Расчёт:
(600 000 − 480 000) × 15% = 18 000 рублей.
Для сравнения, при УСН «Доходы» по стандартной ставке 6% налог до уменьшения на страховые взносы составил бы:
600 000 × 6% = 36 000 рублей.
Разница — 18 000 рублей.
Но это не означает, что УСН 15% всегда выгоднее.
Реальное сравнение должно учитывать страховые взносы, минимальный налог, региональные ставки, правила признания расходов и возможные обязанности по НДС.
Минимальный налог при УСН 15%
При объекте «Доходы минус расходы» действует правило минимального налога.
Если по итогам года обычный налог меньше 1% полученных доходов, необходимо уплатить минимальный налог в размере 1% годового дохода.
Например, годовой доход составил 3 000 000 рублей, а расходы практически полностью его покрыли.
Минимальный налог:
3 000 000 × 1% = 30 000 рублей.
Таким образом, даже при небольшой налоговой прибыли или убытке может возникнуть обязанность уплатить минимальный налог.
Как правильно учитывать доходы от Ozon и Wildberries
Один из наиболее важных вопросов — какую сумму признавать доходом при продаже через маркетплейс.
Продавец видит несколько показателей:
стоимость товаров в заказах;
стоимость реализованных товаров;
комиссию площадки;
расходы на услуги;
итоговую сумму к перечислению;
фактическую банковскую выплату.
Эти показатели нельзя использовать как взаимозаменяемые.
При распространённой агентской модели продаж на УСН доходом продавца признаётся вся сумма поступлений от покупателей за реализованные товары, а не только остаток после удержания комиссии.
Пример
Покупатель оплатил товар за 2 000 рублей.
Маркетплейс удержал:
комиссию — 350 рублей;
логистику — 150 рублей.
Продавцу перечислено 1 500 рублей.
Для УСН доход в данном примере — 2 000 рублей.
Если используется УСН «Доходы», базовый налог рассчитывается с 2 000 рублей.
Если используется УСН «Доходы минус расходы», допустимые и подтверждённые расходы могут уменьшить налоговую базу.
При наличии НДС, возвратов и специальных механизмов скидок расчёт необходимо уточнять с учётом конкретных операций.
Когда признавать доход
При УСН применяется кассовый метод.
Однако в агентской модели дата получения денег продавцом и дата поступления оплаты маркетплейсу могут различаться.
По разъяснениям ФНС, доход от продаж через маркетплейс обычно безопаснее признавать на дату получения оплаты от покупателя агентом, не дожидаясь дальнейшего перечисления на расчётный счёт продавца.
В отдельных ситуациях порядок определения даты зависит от фактической схемы расчётов и условий договора.
Поэтому для налогового учёта необходимо использовать сведения об оплатах и взаиморасчётах, а не только банковскую выписку.
Что изменилось в налогах для маркетплейсов в 2026 году
Одно из важнейших изменений 2026 года — снижение порога освобождения от НДС для предпринимателей и организаций на УСН.
Ранее действовал более высокий лимит доходов.
Теперь порог постепенно уменьшается.
| Год | Порог доходов для освобождения от НДС при УСН |
|---|---|
| 2026 | 20 млн ₽ |
| 2027 | 15 млн ₽ |
| 2028 и далее | 10 млн ₽ |
Для освобождения учитывается доход предыдущего календарного года, а также соблюдение соответствующего лимита в текущем году.
Например, если доход продавца за 2025 год не превысил 20 млн рублей, с начала 2026 года он, как правило, освобождён от обязанности уплачивать НДС по операциям на УСН.
Но если его доход в течение 2026 года превысит 20 млн рублей, обязанность по НДС возникнет с первого числа месяца, следующего за месяцем превышения.
Важно: если за 2026 год доход превысит 15 млн рублей, с начала 2027 года освобождение от НДС по общему правилу уже не применяется.
Поэтому предпринимателям необходимо отслеживать не только текущую выручку, но и прогнозируемый доход до конца года.
НДС для продавцов Ozon и Wildberries в 2026 году
Налог на добавленную стоимость — отдельный налог, который при определённых условиях необходимо рассчитывать дополнительно к налогу по УСН.
В 2026 году общая ставка НДС увеличена до 22%.
При этом для плательщиков УСН предусмотрены специальные ставки.
| Ставка НДС | Основные условия |
|---|---|
| Освобождение | Доход не превышает применимый лимит |
| 5% | При соблюдении условий специальной ставки, в 2026 году — до 272,5 млн ₽ дохода |
| 7% | При соблюдении условий специальной ставки, в 2026 году — свыше 272,5 млн ₽ и до 490,5 млн ₽ |
| 22% | Общая ставка с возможностью предусмотренных законом вычетов |
| 10% и 0% | Для отдельных товаров и операций при выполнении условий |
Специальные ставки 5% и 7% не дают права на обычный вычет входного НДС с закупок.
При применении общих ставок налоговые вычеты возможны в соответствии с требованиями законодательства.
Поэтому нельзя автоматически считать, что ставка 5% всегда выгоднее 22%.
Выбор зависит от структуры закупок, поставщиков, доли входного НДС и других факторов.
Как рассчитать НДС 5%
Предположим, предприниматель обязан уплачивать НДС и правомерно применяет специальную ставку 5%.
Товар продаётся за 2 100 рублей, причём цена уже включает НДС.
Для выделения налога из цены применяется расчётная ставка 5/105.
Расчёт:
2 100 × 5 / 105 = 100 рублей.
Таким образом:
цена с НДС — 2 100 рублей;
НДС — 100 рублей;
стоимость без НДС — 2 000 рублей.
Если бы НДС начислялся сверх цены 2 000 рублей, результат также составил бы 2 100 рублей.
В реальных расчётах важно правильно определить, включает ли установленная цена налог.
Что будет при превышении лимита
Предположим, продавец применяет УСН, был освобождён от НДС в начале 2026 года и в сентябре превысил доход 20 млн рублей.
С 1 октября 2026 года у него возникает обязанность исчислять НДС по облагаемым операциям.
Предпринимателю необходимо выбрать допустимый вариант расчёта налога, проверить настройку документов и учёта, а также скорректировать финансовую модель.
НДС необходимо учитывать при определении прибыльности товара.
Если раньше товар приносил положительный финансовый результат, дополнительная налоговая нагрузка может заметно снизить маржинальность.
Автоматизированная УСН: подходит ли продавцам маркетплейсов
АУСН — специальный налоговый режим, при котором значительная часть налоговых расчётов автоматизирована.
В 2026 году он доступен в регионах, участвующих в эксперименте, при выполнении установленных условий.
Для АУСН предусмотрены ставки:
8% — при объекте «Доходы»;
20% — при объекте «Доходы минус расходы».
Основные ограничения включают:
годовой доход не более 60 млн рублей;
численность сотрудников не более пяти человек;
расчётные счета в уполномоченных банках;
соблюдение остальных требований специального режима.
АУСН доступна и продавцам на маркетплейсах, работающим по соответствующим агентским договорам.
В чём преимущество АУСН
Налог рассчитывается налоговым органом на основании сведений из предусмотренных законом источников.
Отчётность существенно упрощена.
Для индивидуальных предпринимателей на АУСН не предусмотрена обычная обязанность уплачивать фиксированные страховые взносы за себя.
Кроме того, этот режим имеет собственные правила, отличающиеся от обычной УСН в части НДС.
Что необходимо проверить
При продаже через маркетплейс банк может видеть только деньги, фактически перечисленные на расчётный счёт после удержания комиссий.
Поэтому необходимо проверить, поступили ли в систему АУСН сведения о взаимозачётах.
Если маркетплейс передаёт данные в ФНС и необходимые разрешения предоставлены, сведения могут поступать автоматически.
В противном случае удержанную часть выручки необходимо корректно отражать самостоятельно.
Это особенно важно, чтобы налоговая база не оказалась заниженной.
Самозанятость и продажа товаров на маркетплейсах
Налог на профессиональный доход (НПД) может использоваться физическими лицами и индивидуальными предпринимателями, если их деятельность соответствует требованиям закона.
Основные ставки:
4% — с доходов от физических лиц;
6% — с доходов от организаций и индивидуальных предпринимателей.
Лимит дохода составляет 2,4 млн рублей в год.
Важное ограничение: самозанятые не вправе использовать НПД для обычной перепродажи закупленных товаров.
Например, если человек покупает готовые товары у поставщика и перепродаёт их на Wildberries, применять НПД к такой деятельности нельзя.
При соблюдении остальных требований самозанятый может продавать продукцию собственного производства.
Например, изделия ручной работы, собственноручно изготовленные предметы декора и другие разрешённые товары.
Дополнительно нужно учитывать ограничения по отдельным видам продукции, включая подакцизные товары и некоторые товары с обязательной маркировкой.
Если расчёты проходят через маркетплейс, ставку необходимо определять с учётом того, кто является покупателем по конкретной операции, а не только того, какая организация перечисляет деньги.
Какие страховые взносы платит ИП в 2026 году
Помимо налогов у индивидуальных предпринимателей могут возникать обязательства по страховым взносам.
В 2026 году совокупный фиксированный размер страховых взносов ИП за полный год составляет:
57 390 рублей.
Если доход предпринимателя превышает 300 000 рублей за год, дополнительно рассчитываются страховые взносы в размере 1% от суммы превышения с учётом установленных ограничений.
Например, предприниматель на УСН «Доходы» получил за год доход 1 000 000 рублей.
Дополнительные взносы:
(1 000 000 − 300 000) × 1% = 7 000 рублей.
Общая сумма фиксированных и дополнительных взносов в этом условном случае:
57 390 + 7 000 = 64 390 рублей.
Для УСН «Доходы минус расходы» база дополнительных взносов определяется с учётом специальных правил, в том числе учитываемых расходов.
Также предусмотрены особенности для предпринимателей, зарегистрированных не с начала года, и отдельных категорий плательщиков.
При АУСН и НПД действуют иные правила.
Можно ли уменьшить налог УСН на страховые взносы
Да, в предусмотренных законом случаях.
Например, ИП без работников на УСН «Доходы» может уменьшать исчисленный налог на соответствующие страховые взносы за себя без обычного ограничения в 50%.
Если у предпринимателя есть сотрудники, применяются специальные ограничения и правила.
При УСН «Доходы минус расходы» страховые взносы учитываются по правилам признания расходов, а не как такое же прямое уменьшение налога.
Поэтому при сравнении налоговых режимов страховые взносы следует учитывать отдельно.
Как учитывать возвраты товаров при расчёте налогов
Возвраты — обычная часть торговли на Ozon и Wildberries.
Но для налогового учёта важно правильно определить, когда произошло поступление денег и когда покупателю вернули средства.
При УСН с объектом «Доходы» возвращённая покупателю сумма может уменьшать ранее признанные доходы по установленным правилам в соответствующем периоде.
При этом необходимо иметь подтверждающие документы.
Например:
В июне покупатель оплатил товар стоимостью 3 000 рублей.
Продавец отразил соответствующий доход.
В июле покупатель вернул товар.
Денежные средства были возвращены.
При выполнении условий налогового законодательства возврат учитывается как уменьшение доходов в установленном периоде, а не как обычный расход на закупку или логистику.
При УСН «Доходы минус расходы» дополнительно необходимо корректно обработать связанные расходы.
Нельзя одновременно исключить стоимость возвращённого товара из доходов и повторно вычесть её как самостоятельный расход.
Для подтверждения возвратов необходимо использовать финансовые документы маркетплейса и данные расчётов.
Какие документы нужны продавцу для налогового учёта
Для правильного расчёта налогов необходимо регулярно получать и сохранять подтверждающие документы.
Документы Ozon
В зависимости от применяемой модели работы и периода используются:
отчёты о реализации;
отчёты по начислениям;
акты выполненных работ;
отчёты о перевыставленных услугах;
документы по взаиморасчётам;
документы по рекламе;
сведения о выплатах.
Документы Wildberries
Основными источниками являются:
еженедельные отчёты реализации;
детализация финансовых операций;
закрывающие документы;
отчёты о логистике и хранении;
документы по удержаниям;
сведения о рекламе;
информация о выплатах.
Собственные документы бизнеса
Дополнительно могут потребоваться:
документы от поставщиков;
документы на приобретение товаров;
платёжные поручения;
банковские выписки;
договоры и акты;
документы на оплату сторонних услуг;
налоговые регистры и другие документы.
Для налогового учёта важно сохранять связь между продажей, оплатой, удержанием и документом-основанием.
Когда платить налоги продавцу маркетплейса
Сроки зависят от применяемого налогового режима.
Для обычной УСН предусмотрены авансовые платежи по итогам первого квартала, полугодия и девяти месяцев.
В 2026 году основные сроки уплаты авансов следующие:
| Платёж | Срок |
|---|---|
| Аванс за I квартал | 28 апреля 2026 |
| Аванс за полугодие | 28 июля 2026 |
| Аванс за 9 месяцев | 28 октября 2026 |
| Фиксированные взносы ИП за 2026 год | 28 декабря 2026 |
| Дополнительные взносы ИП за 2026 год | 1 июля 2027 |
Годовой налог УСН индивидуальные предприниматели уплачивают в общем случае не позднее 28 апреля следующего года, а организации — не позднее 28 марта.
Декларация по УСН представляется индивидуальными предпринимателями, как правило, не позднее 25 апреля следующего года, организациями — не позднее 25 марта.
Если установленная дата приходится на выходной или нерабочий праздничный день, применяется перенос на ближайший рабочий день в соответствии с законодательством.
При наличии обязанности по НДС возникают отдельные сроки представления декларации и уплаты налога.
АУСН и НПД имеют собственный порядок расчёта и сроки платежей.
Пять распространённых налоговых ошибок продавцов маркетплейсов
Ошибка № 1. Считать налог с суммы выплаты
Продавец видит поступление денег на расчётный счёт и принимает его за весь налоговый доход.
При агентской модели это может привести к занижению налоговой базы.
Необходимо учитывать полную сумму реализации по применимым налоговым правилам.
Ошибка № 2. Не контролировать лимит НДС
Предприниматель продолжает работать по старой схеме, хотя его доход уже превысил установленный порог.
С 2026 года это особенно важно из-за снижения лимита освобождения от НДС.
Необходимо регулярно отслеживать накопленный годовой доход.
Ошибка № 3. Учитывать расходы без документов
При УСН «Доходы минус расходы» затраты должны соответствовать требованиям налогового законодательства.
Недостаточно просто записать сумму расходов в таблицу.
Важно подтвердить её документами и соблюсти правила признания.
Ошибка № 4. Неправильно учитывать стоимость закупок
Например, продавец закупил товаров на 1 млн рублей, но реализовал лишь часть.
На УСН «Доходы минус расходы» оплаченная стоимость товаров для перепродажи включается в расходы по мере их реализации.
Поэтому нельзя автоматически списать всю стоимость закупленной партии только потому, что деньги поставщику уже перечислены.
Ошибка № 5. Не учитывать страховые взносы
При выборе налогового режима предприниматель может сравнивать только ставки 6% и 15%, забывая о страховых взносах.
Это приводит к некорректной оценке общей налоговой нагрузки.
Для объективного сравнения необходимо учитывать все обязательные платежи.
Как выбрать выгодную систему налогообложения
Универсального налогового режима для всех продавцов Ozon и Wildberries не существует.
Выбор зависит от финансовой модели бизнеса.
Для сравнения необходимо рассчитать:
Прогнозируемый годовой доход.
Себестоимость реализуемых товаров.
Комиссии маркетплейсов.
Расходы на логистику и хранение.
Рекламные затраты.
Остальные документально подтверждённые расходы.
Страховые взносы.
Возможную обязанность по НДС.
Региональные ставки и доступные льготы.
После этого необходимо рассчитать налоговую нагрузку по каждому допустимому режиму.
Важно сравнивать не только основной налог, но и совокупные обязательные платежи.
Например, АУСН имеет более высокую ставку, чем стандартная УСН «Доходы», но отличается порядком уплаты страховых взносов, администрированием и правилами НДС.
Поэтому в определённых обстоятельствах она может оказаться экономически интересной.
Окончательный выбор следует делать на основании конкретных цифр и требований законодательства.
Как Аналитик-К помогает контролировать финансовые показатели для расчёта налогов
Для корректного расчёта налогов продавцу необходимо иметь достоверную информацию о продажах, возвратах, комиссиях и других финансовых операциях.
Когда бизнес работает сразу с Ozon и Wildberries, сведения распределяются между несколькими личными кабинетами и отчётами.
Ручной сбор информации требует времени и повышает риск ошибок.
Аналитик-К — сервис аналитики для бизнеса и маркетплейсов, который помогает контролировать продажи, заказы, финансовые показатели и расходы в одном кабинете.
Система позволяет анализировать данные Ozon и Wildberries, сравнивать показатели за разные периоды и изучать структуру расходов.
Это помогает предпринимателю лучше понимать размер выручки, финансовую нагрузку маркетплейсов и динамику результатов бизнеса.
При подготовке налоговых расчётов такие данные могут использоваться как вспомогательный источник для сверки с первичными документами и налоговыми регистрами.
При этом аналитика маркетплейсов не заменяет полноценный налоговый учёт.
Для правильного определения налоговых обязательств необходимо дополнительно учитывать собственные расходы бизнеса, применяемый налоговый режим, налоговые корректировки, страховые взносы и требования законодательства.
Системная финансовая аналитика помогает своевременно замечать изменения показателей и планировать налоговую нагрузку.
Частые вопросы
Нужно ли платить налог со всей выручки на Wildberries?
При УСН с объектом «Доходы» налог рассчитывается с доходов, определяемых по правилам Налогового кодекса. При распространённой агентской модели это полная сумма поступлений от покупателей за реализованные товары, а не только выплаты после комиссии. Возвраты, НДС и другие особенности учитываются отдельно.
Как рассчитывается налог на Ozon?
Порядок зависит от налогового режима. При УСН «Доходы» применяется ставка к налоговым доходам, а при УСН «Доходы минус расходы» — к разнице между доходами и учитываемыми расходами. Дополнительно могут возникать обязанности по НДС и страховым взносам.
Нужно ли платить налог с комиссии маркетплейса?
При агентской модели комиссия, удержанная из выручки, не уменьшает сумму дохода на УСН «Доходы».
При УСН «Доходы минус расходы» она может учитываться как расход при выполнении установленных требований.
Поэтому комиссию нельзя просто исключать из дохода независимо от выбранного режима.
Нужно ли платить НДС при УСН в 2026 году?
Это зависит от доходов и наличия права на освобождение. В 2026 году действует порог 20 млн рублей. При превышении применимого лимита возникает обязанность исчислять НДС по правилам законодательства.
Можно ли продавать на Wildberries как самозанятый?
Да, если деятельность соответствует требованиям НПД. Например, возможна продажа разрешённых товаров собственного производства.
Обычная перепродажа закупленных у поставщиков товаров для этого режима не подходит.
Какая система налогообложения выгоднее для маркетплейсов?
Это зависит от дохода, величины учитываемых расходов, страховых взносов и обязанностей по НДС. Для выбора необходимо рассчитать полную налоговую нагрузку по каждому доступному варианту.
Нужно ли платить страховые взносы, если ИП ничего не заработал?
При обычной УСН фиксированные страховые взносы, как правило, сохраняются даже при отсутствии дохода, если предприниматель не подпадает под предусмотренные законом исключения.
Для АУСН и НПД действуют другие правила.
Можно ли учитывать рекламу в налоговых расходах?
При УСН «Доходы минус расходы» документально подтверждённые рекламные затраты могут уменьшать налоговую базу при выполнении установленных требований.
При УСН «Доходы» такие расходы не вычитаются из налоговой базы.
Как учитывать возвраты товаров?
Возвраты необходимо отражать по правилам применяемого налогового режима. При УСН возвращённые покупателю суммы могут уменьшать ранее признанные доходы в соответствующем периоде. Важно сохранять документы и корректно учитывать связанные расходы.
Заключение
Налоги — одна из важных составляющих финансовой модели продавца Ozon и Wildberries.
Для правильного расчёта недостаточно ориентироваться на сумму поступлений от маркетплейса или использовать предполагаемый процент от чистой прибыли.
Необходимо учитывать выбранную систему налогообложения, полную сумму налоговых доходов, документально подтверждённые расходы, страховые взносы и возможные обязательства по НДС.
В 2026 году особое значение имеет контроль годового дохода из-за снижения порога освобождения от НДС при УСН.
Предпринимателям необходимо регулярно сверять отчёты маркетплейсов, учитывать возвраты, контролировать сроки платежей и оценивать совокупную налоговую нагрузку.
Главный принцип: налоги необходимо планировать заранее и включать в расчёт прибыльности товаров, а не рассматривать как отдельный расход после получения выплат.
Грамотный налоговый учёт в сочетании с финансовой аналитикой помогает избежать ошибок, объективно оценивать результаты продаж и принимать обоснованные решения о развитии бизнеса.
Копирование и перепубликация материалов запрещены без письменного разрешения «Аналитик-К».