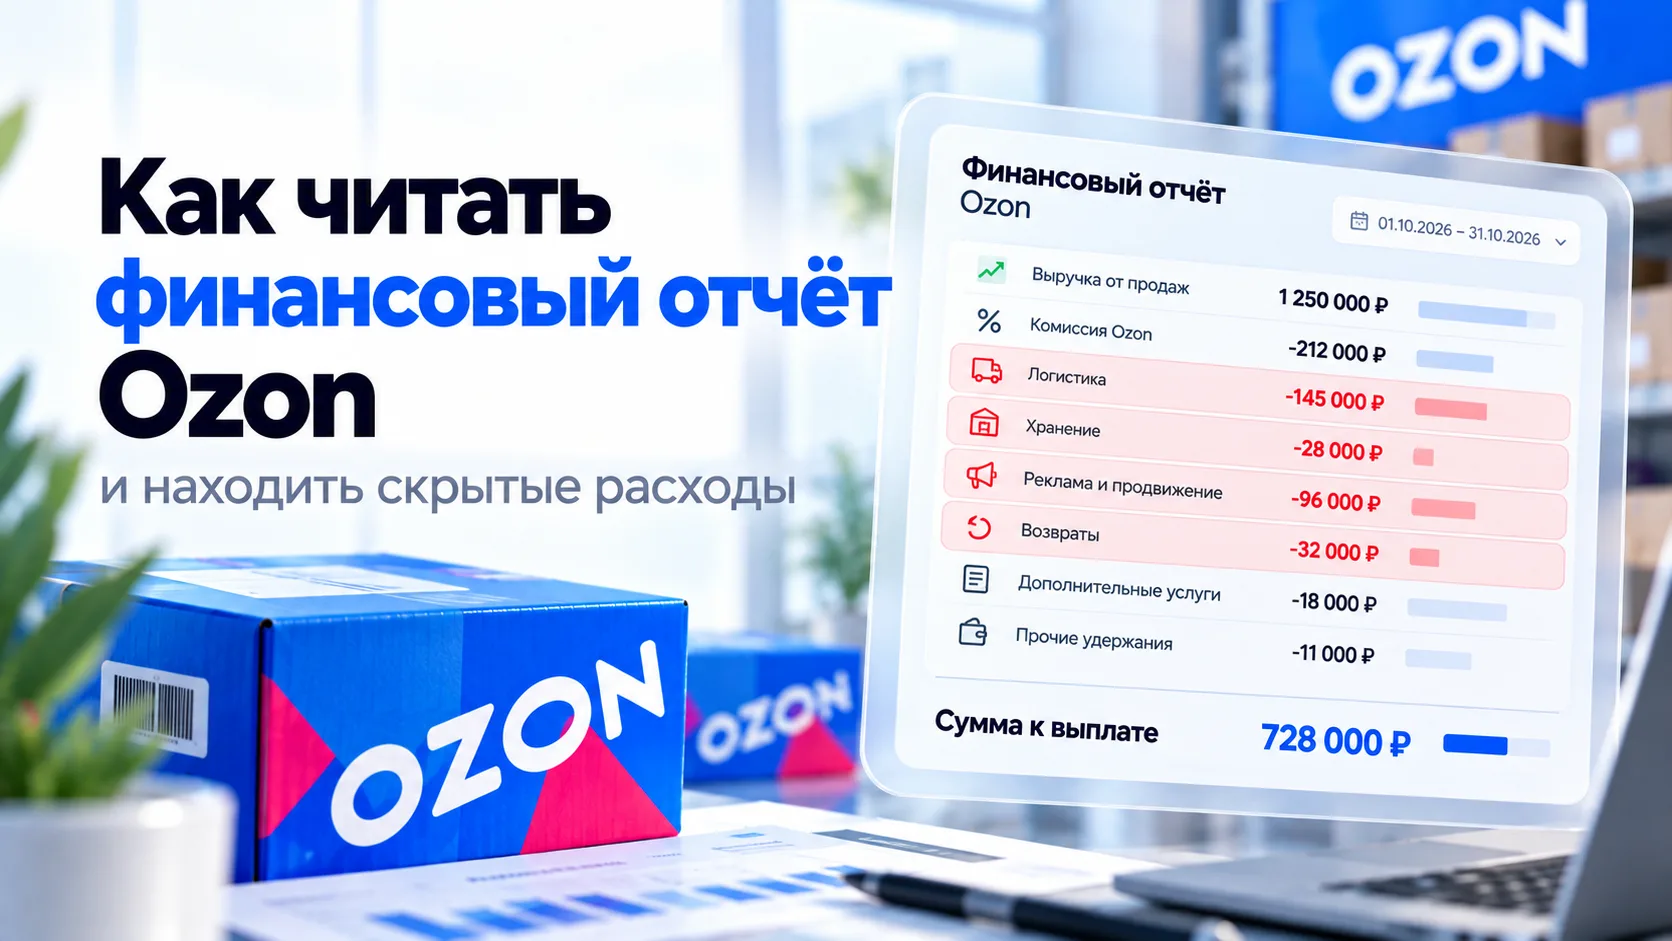
Большинство этих расходов отражается в документах Ozon, однако информация распределена между несколькими отчётами. Если смотреть только на общую сумму продаж или выплат, легко пропустить отдельные удержания и неправильно оценить прибыльность бизнеса.
Финансовый отчёт Ozon — один из основных источников информации для контроля расходов продавца. Правильный анализ позволяет понять, за какие услуги списываются деньги, сколько действительно стоит продажа товара и какие расходы снижают прибыль.
Разберём, где найти финансовые документы Ozon, как читать основные показатели, обнаруживать незаметные на первый взгляд расходы и проверять корректность начислений маркетплейса.
Что показывает финансовый отчёт Ozon
Финансовая отчётность Ozon содержит сведения о реализации товаров, начислениях, удержаниях, возвратах, компенсациях и взаиморасчётах с продавцом.
Однако важно понимать: в Ozon нет одного универсального документа, который полностью отражает чистую прибыль бизнеса.
Информация распределяется между несколькими источниками, каждый из которых выполняет свою задачу.
| Документ или раздел | Что можно узнать |
|---|---|
| Отчёт о реализации товаров | Суммы продаж и возвратов |
| Отчёт по начислениям | Детализация финансовых операций |
| Акт выполненных работ | Стоимость услуг и вознаграждения Ozon |
| Отчёт о перевыставлении услуг | Расходы на услуги привлечённых исполнителей |
| Отчёт о взаиморасчётах | Дополнительные начисления, удержания и расчёты |
| Выплаты | Суммы и даты перечисления денежных средств |
| Отчёты по продвижению | Расходы на рекламные кампании |
Состав документов и их названия могут изменяться при обновлениях кабинета.
Для расчёта полноценной чистой прибыли также потребуются данные о себестоимости товаров, налогах и собственных расходах бизнеса.
Именно сопоставление этих источников помогает получить объективную финансовую картину.
Где найти финансовые отчёты Ozon
Основная информация доступна в личном кабинете продавца Ozon Seller.
1. Экономика магазина
Откройте раздел:
Финансы → Экономика магазина
Здесь можно изучать финансовые показатели и детализацию начислений.
Для подробного анализа откройте «Детализацию начислений» или сформируйте соответствующий отчёт за выбранный период.
Он необходим для изучения отдельных операций и определения того, из чего складываются доходы и расходы.
Важное изменение: с 3 августа 2026 года Ozon прекратил формирование прежнего аналитического отчёта по товарам, заменив его отчётом по начислениям.
При этом закрывающий «Отчёт о реализации товаров» продолжает использоваться. Эти документы не следует путать.
2. Отчёт о реализации товаров
Откройте:
Финансы → Документы → Отчёты о реализации
В этом разделе доступны документы, отражающие продажи и возвраты за отчётный период.
Отчёт помогает определить стоимость реализованной продукции и проверить суммы возвратов.
Однако его недостаточно для анализа всех расходов: комиссии и различные услуги необходимо дополнительно проверять по другим документам.
3. Документы по услугам маркетплейса
В разделе «Финансы → Документы» также следует найти акты выполненных работ, отчёты о перевыставлении услуг, взаиморасчётах и другие документы, сформированные за интересующий период.
Они помогают проверить стоимость услуг Ozon и привлечённых исполнителей.
Особенно важно учитывать изменения документооборота 2026 года: вознаграждение Ozon за продажу товаров за периоды начиная с июля 2026 года отражается в акте выполненных работ.
Поэтому при использовании старых инструкций можно ошибочно искать комиссию в документе, который больше не содержит нужную информацию.
Как правильно читать финансовый отчёт Ozon
При первом знакомстве финансовая детализация может показаться сложной.
В ней встречаются различные типы операций, начисления с положительными и отрицательными значениями, корректировки и суммы, относящиеся к разным датам.
Чтобы не запутаться, рекомендуется анализировать данные последовательно.
Шаг 1. Определите выручку за период
Начните с отчёта о реализации товаров.
В нём необходимо определить стоимость реализованных товаров и сумму возвратов.
При расчёте выручки важно учитывать применяемую методику, в том числе скидки и компенсации, которые финансируются маркетплейсом или его партнёрами.
Не следует автоматически считать выручкой сумму заказов из оперативного раздела аналитики.
Заказ может быть отменён, не выкуплен или возвращён покупателем.
Количество оформленных заказов не равно количеству окончательно реализованных товаров.
Шаг 2. Найдите комиссию маркетплейса
Комиссия Ozon — вознаграждение за продажу товаров.
Её размер зависит от товарной категории, схемы работы и действующих условий площадки.
Для точного финансового анализа следует использовать фактически начисленную комиссию, а не предполагаемый процент из тарифной таблицы.
Например, продавец получил выручку 500 000 рублей, а комиссия составила 85 000 рублей.
Эффективная доля комиссии:
85 000 / 500 000 × 100% = 17%.
Этот показатель полезно отслеживать ежемесячно.
Если его значение увеличивается, необходимо выяснить причину: изменение тарифов, структуры продаж или условий реализации товаров.
Шаг 3. Проверьте расходы на логистику
Логистические услуги могут формировать значительную часть расходов продавца.
На Ozon используются разные схемы работы, в том числе:
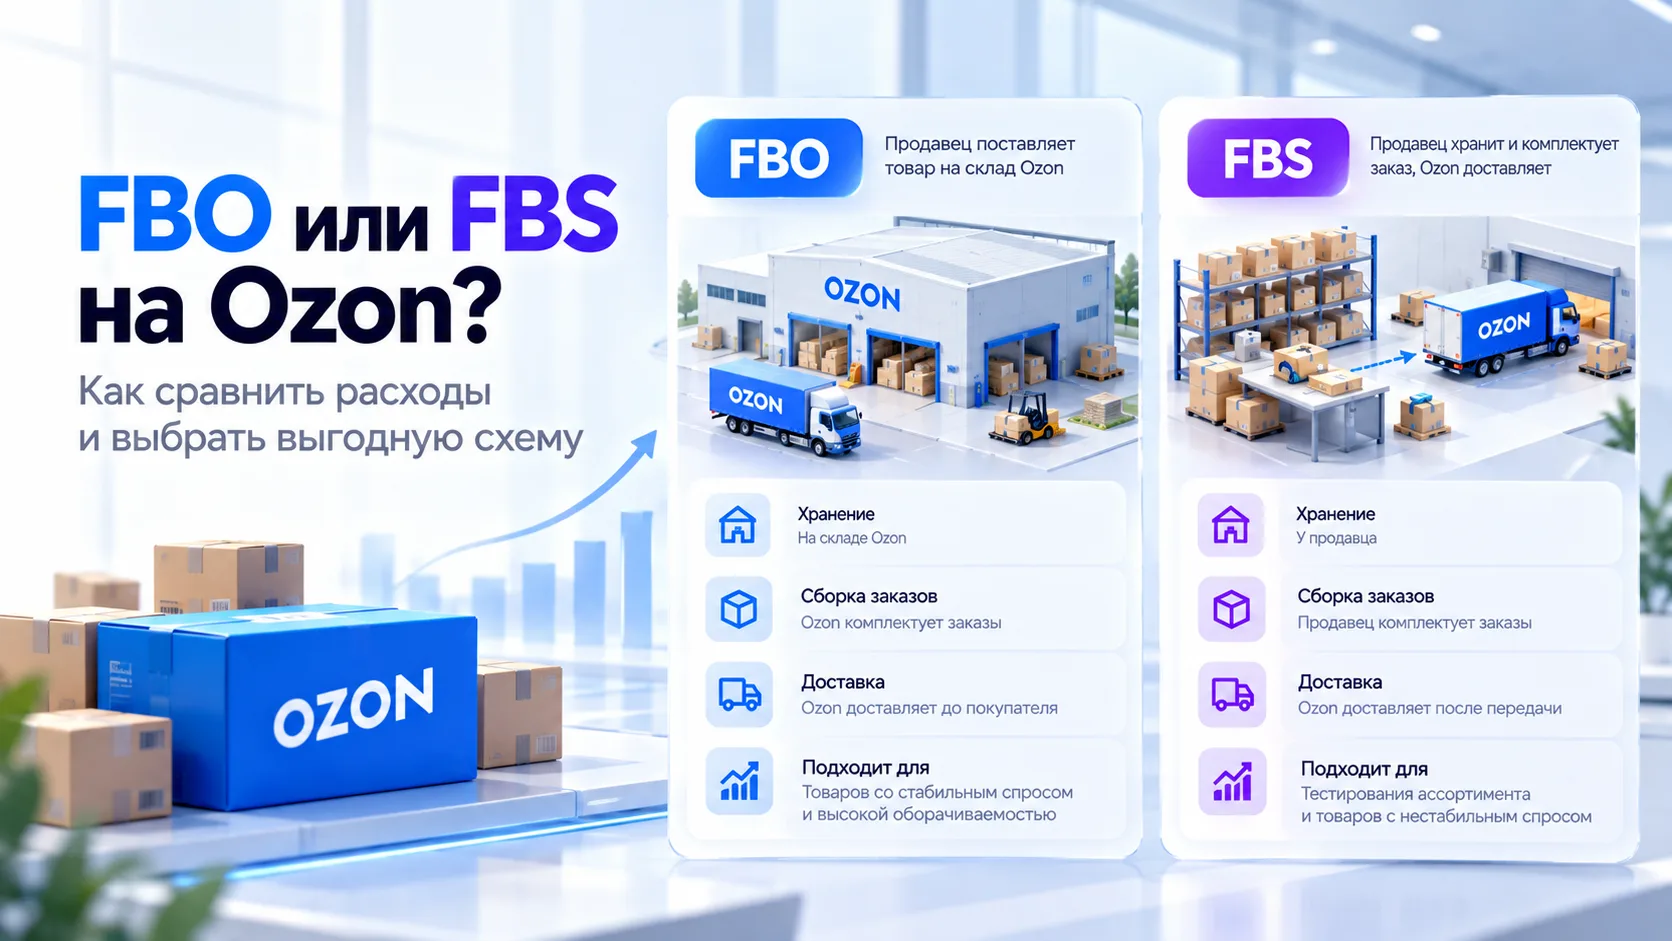
FBO — товары размещаются на складах Ozon, а маркетплейс организует хранение, обработку и доставку заказов.
FBS — товары хранятся у продавца, который самостоятельно собирает отправления и передаёт их Ozon для доставки.
realFBS — продавец самостоятельно организует логистику с использованием доступных способов доставки.
Состав расходов зависит от модели работы.
В финансовых операциях могут отражаться доставка покупателю, обработка отправлений, возвратная логистика и другие услуги.
Например, если магазин реализовал 1 000 товаров, а общие расходы на доставку составили 75 000 рублей, средняя логистическая нагрузка на одну реализованную единицу равна 75 рублям.
Но это усреднённое значение.
Для правильной оценки необходимо анализировать фактические расходы по артикулам, поскольку разные товары могут существенно отличаться по габаритам, весу и стоимости доставки.
Шаг 4. Изучите дополнительные начисления
После проверки основных расходов необходимо перейти к детальным операциям.
Обратите внимание на строки, которые не относятся напрямую к комиссии или обычной доставке.
Это могут быть:
расходы на хранение;
услуги по обработке возвратов;
дополнительные логистические операции;
платные складские услуги;
услуги привлечённых исполнителей;
стоимость отдельных сервисов;
неустойки и другие удержания, если они применялись;
корректировки предыдущих начислений.
Каждую операцию необходимо проверить по её назначению.
Важно понимать, что отрицательная сумма не всегда означает новый расход. Она может быть возвратом ранее начисленной суммы, корректировкой или частью взаиморасчётов.
Поэтому все отрицательные строки нельзя автоматически складывать как расходы бизнеса.
Какие скрытые расходы встречаются на Ozon
Под скрытыми расходами обычно понимают не неизвестные удержания маркетплейса, а затраты, которые продавец не замечает при просмотре общих финансовых показателей.
Рассмотрим основные категории таких расходов.
1. Дополнительная логистика
Продавцы обычно учитывают стоимость доставки товара покупателю.
Но иногда упускают сопутствующие логистические операции.
В зависимости от схемы продаж и обстоятельств могут возникать затраты на обратную доставку, обработку возвращённых отправлений и другие услуги.
Например, магазин получил большое количество заказов, но часть покупателей отказалась от товаров.
При этом продавец может понести расходы на логистику, хотя окончательной продажи не произошло.
Как найти такие расходы
В отчёте по начислениям следует выделить операции, связанные с доставкой, возвратами и отменами.
Полезно отдельно рассчитать:
Доля логистических расходов = Расходы на логистику / Выручка × 100%
Затем сравнить показатель с предыдущими периодами.
Если выручка практически не изменилась, а доля логистики увеличилась, необходимо изучить структуру отправлений и возвратов.
2. Хранение товаров
При работе по FBO товары размещаются на складах Ozon.
В зависимости от действующих условий маркетплейса могут начисляться расходы на хранение и дополнительные складские услуги.
Особенно важно контролировать товары с низкой оборачиваемостью.
Например, продавец закупил большую партию продукции, рассчитывая быстро её реализовать.
Однако продажи оказались ниже ожидаемых, и часть товаров надолго осталась на складе.
В результате расходы продолжают возникать, хотя соответствующие товары не приносят выручку.
Как проверить
Необходимо сопоставить начисления за хранение с объёмом запасов, динамикой продаж и оборачиваемостью отдельных артикулов.
Товары с низкой скоростью продаж требуют отдельного анализа.
Иногда сокращение избыточных запасов приносит больший эффект, чем дополнительное увеличение рекламного бюджета.
3. Реклама и продвижение
Одна из распространённых причин завышенной оценки прибыли — неполный учёт рекламных расходов.
Продавец может ориентироваться на выручку от продвигаемых товаров, не учитывая фактическую стоимость привлечения покупателей.
При этом расходы на продвижение могут отображаться в отдельных отчётах и финансовых операциях.
Поэтому для точного расчёта необходимо сопоставлять данные рекламного кабинета с фактическими начислениями.
Пример
За месяц магазин получил выручку 400 000 рублей.
На продвижение было потрачено 60 000 рублей.
Доля рекламных расходов:
60 000 / 400 000 × 100% = 15%.
Однако это ещё не говорит о прибыльности рекламы.
Если после вычета себестоимости, комиссии и логистики у магазина остаётся только 12% выручки, рекламные расходы на уровне 15% могут приводить к отрицательному результату до учёта остальных затрат.
Также необходимо помнить, что выручка от рекламных кампаний может рассчитываться по правилам атрибуции площадки.
Поэтому её нельзя без дополнительной проверки отождествлять с финансовой выручкой за тот же период.
4. Возвраты и отмены
Возвраты могут оказывать двойное влияние на финансовый результат.
С одной стороны, они уменьшают выручку.
С другой — в зависимости от операции могут приводить к дополнительным расходам.
Например, продавец реализовал товар стоимостью 3 000 рублей, но покупатель впоследствии оформил возврат.
В отчётности необходимо проверить корректировку реализации, комиссии и фактически начисленные услуги.
Важно избежать двойного вычитания стоимости возвращённого товара.
Если возврат уже уменьшил выручку, повторно учитывать всю цену товара как отдельный расход нельзя.
В расходах должны остаться только действительные затраты, связанные с соответствующей операцией.
5. Дополнительные услуги и удержания
Помимо основных расходов на продажу и доставку товаров у продавца могут возникать и другие начисления.
Часть услуг оказывает непосредственно Ozon, а часть — привлечённые исполнители.
Поэтому некоторые суммы могут находиться не в основном отчёте о реализации, а в актах, отчётах партнёров и документах по взаиморасчётам.
Например, затраты на отдельные услуги доставки, обработки отправлений или приём платежей могут отражаться в документах по перевыставленным услугам.
Если учитывать только один отчёт, финансовая картина окажется неполной.
Что проверить
Для каждой дополнительной операции желательно установить:
За какую услугу начислена сумма.
Когда была оказана услуга.
К какому заказу или периоду она относится.
Соответствует ли начисление действующим условиям.
Не включена ли сумма в другой уже учтённый показатель.
Если назначение операции неясно, необходимо изучить соответствующий документ и при необходимости запросить разъяснение у поддержки Ozon.
6. Корректировки предыдущих периодов
Ещё одна причина неожиданных изменений финансовых показателей — корректировки.
Некоторые начисления могут уточняться после первоначального отражения операции.
Например, корректировка может относиться к возврату, услуге или ранее начисленной сумме.
В результате финансовый показатель за один период может измениться уже после первоначального анализа.
Это особенно важно при автоматизированной загрузке данных.
Если продавец однажды выгрузил отчёт и больше не обновлял сведения, последующие корректировки могут остаться незамеченными.
Как действовать
Рекомендуется отдельно отслеживать корректирующие операции и сохранять связь с первоначальными начислениями.
При необходимости следует повторно сверять завершённые периоды.
Корректировку важно учитывать со своим знаком, не превращая возврат ранее списанных средств в дополнительный расход.
7. Комиссии и расходы сторонних исполнителей
Некоторые услуги, связанные с продажей товаров, могут оказываться организациями, привлечёнными маркетплейсом.
Такие расходы необходимо проверять по соответствующим документам.
Они могут не находиться в том же разделе, где отражается основное вознаграждение Ozon.
При анализе важно различать услуги самого маркетплейса и перевыставленные услуги партнёров.
Это поможет избежать как пропуска затрат, так и их повторного включения в расчёт.
Пример: как скрытые расходы уменьшают прибыль продавца
Рассмотрим условный магазин Ozon.
За месяц он получил выручку 800 000 рублей.
Продавец учитывал себестоимость, комиссию маркетплейса и рекламу, но не включал в первоначальный расчёт ряд других расходов.
На первый взгляд его финансовый результат выглядел достаточно хорошим.
Однако после изучения детализации начислений и собственных затрат картина изменилась.
| Показатель | Сумма |
|---|---|
| Выручка | 800 000 ₽ |
| Себестоимость реализованных товаров | 360 000 ₽ |
| Комиссия Ozon | 140 000 ₽ |
| Логистика | 75 000 ₽ |
| Хранение | 10 000 ₽ |
| Реклама | 80 000 ₽ |
| Дополнительные расходы по возвратам | 15 000 ₽ |
| Прочие расходы бизнеса | 35 000 ₽ |
| Налоги | 25 000 ₽ |
| Чистая прибыль | 60 000 ₽ |
Все суммы условные, каждая статья расходов учитывается только один раз.
Как выглядел первоначальный расчёт
Продавец вычел только себестоимость, комиссию и рекламу:
800 000 − 360 000 − 140 000 − 80 000 = 220 000 рублей.
Он предположил, что за месяц заработал 220 000 рублей.
Но такой результат не учитывал ряд обязательных затрат.
Что показала полная проверка
После дополнительного анализа были учтены:
Логистика — 75 000 рублей.
Хранение — 10 000 рублей.
Дополнительные расходы по возвратам — 15 000 рублей.
Прочие расходы бизнеса — 35 000 рублей.
Налоги — 25 000 рублей.
Общая сумма ранее не учтённых расходов составила 160 000 рублей.
Полный расчёт:
800 000 − 360 000 − 140 000 − 75 000 − 10 000 − 80 000 − 15 000 − 35 000 − 25 000 = 60 000 рублей.
Реальная чистая прибыль оказалась на 160 000 рублей меньше первоначальной оценки.
Как изменилась рентабельность
Первоначальная оценка:
220 000 / 800 000 × 100% = 27,5%.
После полного учёта расходов:
60 000 / 800 000 × 100% = 7,5%.
Таким образом, продавец рассчитывал на рентабельность 27,5%, хотя после учёта всех затрат она составила только 7,5%.
Этот пример показывает, насколько сильно неполная финансовая информация может искажать представление о прибыльности бизнеса.
Как проверить финансовый отчёт Ozon на ошибки
Не каждое расхождение между показателями означает ошибку маркетплейса.
Различия могут возникать из-за периода расчёта, возвратов, корректировок, скидок или особенностей формирования документов.
Поэтому проверку лучше выполнять последовательно.
Шаг 1. Выберите одинаковый период
Начните с календарного месяца.
Скачайте все необходимые документы за сопоставимые периоды.
Отдельно учитывайте, что даты продажи, начисления услуги и перечисления средств могут отличаться.
Шаг 2. Сверьте продажи и возвраты
Сопоставьте данные отчёта о реализации с детализацией продаж.
Проверьте, какие товары были реализованы, какие возвращены и какие операции относятся к выбранному периоду.
Шаг 3. Сгруппируйте начисления по категориям
Разделите финансовые операции на группы:
продажи и возвраты;
вознаграждение Ozon;
логистика;
хранение;
реклама и продвижение;
дополнительные услуги;
компенсации и корректировки;
прочие начисления.
Важно сохранять первоначальный тип операции, документ-основание и её знак.
Шаг 4. Сверьте суммы с закрывающими документами
Проверьте итоговые начисления по актам, отчётам о реализации и другим финансовым документам.
Если одна и та же операция отображается одновременно в детализации и акте, это не означает, что её необходимо вычитать дважды.
Один источник может представлять подробную расшифровку суммы из другого документа.
Шаг 5. Проверьте выплаты
Сопоставьте взаиморасчёты с маркетплейсом и фактические поступления на банковский счёт.
Учтите график выплат, переходящие остатки, удержания и корректировки.
Разница между начислениями за месяц и поступлениями в банк за тот же месяц не обязательно является ошибкой.
Шаг 6. Найдите операции с необычными суммами
Отсортируйте начисления по абсолютной величине.
Обратите внимание на крупные удержания, повторяющиеся операции, резкие изменения стоимости услуг и начисления без понятного назначения.
Для каждой подозрительной строки проверьте основание и связанные документы.
Если расхождение подтверждается, подготовьте обращение в поддержку Ozon с указанием периода, идентификатора операции, суммы и собственного расчёта.
Как проверить финансовый отчёт в Excel
Для ручного анализа удобно использовать Excel.
Скачайте отчёт по начислениям за выбранный период и сформируйте сводную таблицу.
Для анализа желательно сохранить следующие поля, если они присутствуют в выгрузке:
| Поле | Для чего необходимо |
|---|---|
| Дата операции | Определение периода начисления |
| Тип начисления | Классификация доходов и расходов |
| Сумма | Расчёт финансового результата |
| Идентификатор отправления | Сопоставление с заказом |
| Артикул или SKU | Анализ расходов по товару |
| Наименование услуги | Проверка назначения удержания |
| Документ-основание | Сверка с финансовой отчётностью |
Названия столбцов могут отличаться в зависимости от версии отчёта.
После загрузки данных можно сгруппировать строки по типам начислений и рассчитать сумму по каждой категории.
Например:
| Категория | Сумма |
|---|---|
| Комиссия | 140 000 ₽ |
| Логистика | 75 000 ₽ |
| Хранение | 10 000 ₽ |
| Реклама | 80 000 ₽ |
| Дополнительные расходы по возвратам | 15 000 ₽ |
| Всего расходов по выбранным категориям | 320 000 ₽ |
Это условная аналитическая таблица, а не образец стандартной выгрузки Ozon.
Перед суммированием необходимо убедиться, что перечисленные категории не пересекаются и каждая операция учитывается однократно.
Такой анализ помогает увидеть структуру расходов и определить статьи, требующие дополнительного внимания.
Почему финансовый отчёт Ozon не показывает полную прибыль
Даже после подробного анализа начислений маркетплейса итоговый финансовый результат может оставаться неполным.
Причина заключается в том, что Ozon не располагает всеми сведениями о затратах продавца.
Например, в отчётах маркетплейса обычно отсутствует полная информация о:
закупочной стоимости продукции;
доставке товаров от поставщика;
зарплате сотрудников;
аренде собственного склада;
бухгалтерском обслуживании;
сторонних программах и сервисах;
налоговых обязательствах бизнеса;
других внутренних расходах.
Поэтому сумма, остающаяся после удержаний Ozon, ещё не является чистой прибылью.
Для её определения необходимо дополнительно учитывать собственные затраты.
Общая формула:
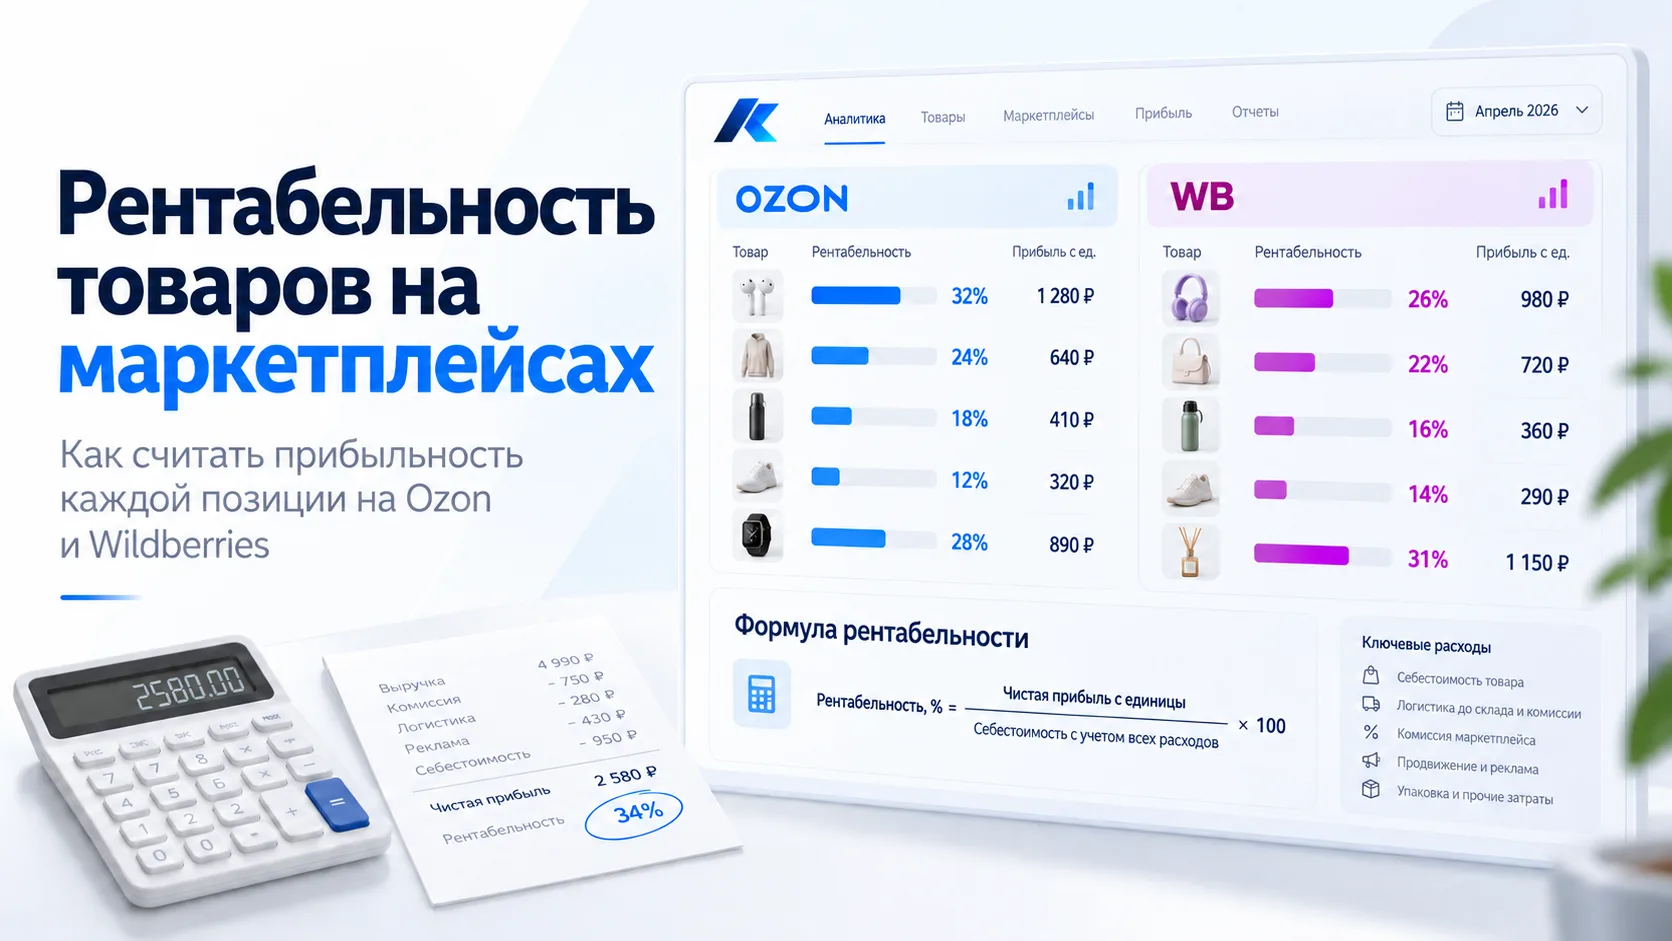
Чистая прибыль = Выручка − Себестоимость реализованных товаров − Расходы маркетплейса − Собственные расходы бизнеса − Налоги
При этом расходы необходимо разделять по категориям, исключать повторный учёт и соблюдать единую методику определения периода.
Как определить скрытые расходы по каждому товару
Общий финансовый отчёт показывает состояние магазина, но не всегда позволяет сразу определить, какие товары создают основную нагрузку на прибыль.
Для этого необходимо рассчитывать экономику отдельных артикулов.
Рассмотрим пример одного товара.
| Показатель | На единицу товара |
|---|---|
| Цена реализации | 2 000 ₽ |
| Себестоимость | 900 ₽ |
| Комиссия Ozon | 340 ₽ |
| Логистика | 230 ₽ |
| Реклама | 240 ₽ |
| Хранение | 35 ₽ |
| Дополнительные расходы по возвратам | 55 ₽ |
| Маржинальный результат | 200 ₽ |
Расчёт:
2 000 − 900 − 340 − 230 − 240 − 35 − 55 = 200 рублей.
Маржинальность по включённым в расчёт расходам составляет 10%.
При этом 200 рублей ещё не являются чистой прибылью: из них необходимо покрыть оставшиеся расходы бизнеса и налоги.
Такой анализ показывает, насколько небольшим может оказаться реальный финансовый запас товара.
Даже умеренное увеличение логистических или рекламных расходов способно сделать продажу невыгодной.
Для товаров с большим количеством продаж небольшие расходы на одну единицу могут приводить к существенным потерям в масштабе всего магазина.
Какие показатели необходимо контролировать регулярно
Для системного управления финансами полезно сформировать набор основных показателей.
| Показатель | Что помогает контролировать |
|---|---|
| Выручка | Объём реализованных товаров |
| Комиссия в процентах от выручки | Изменение затрат на услуги площадки |
| Доля логистики | Нагрузку от доставки |
| ДРР | Расходы на продвижение |
| Хранение | Эффективность складских затрат |
| Возвраты | Дополнительные потери и корректировки |
| Маржинальность | Прибыльность продаж до оставшихся расходов |
| Чистая прибыль | Итоговый результат бизнеса |
| Рентабельность | Долю чистой прибыли в выручке |
Контролировать эти показатели желательно в динамике.
Например, если доля логистики составляла 8% выручки, а затем увеличилась до 12%, следует выяснить причину изменения.
Аналогичным образом необходимо проверять расходы на рекламу, комиссию и хранение.
Разовые колебания не всегда свидетельствуют о проблеме. Но устойчивый рост доли расходов требует дополнительного анализа.
Как упростить анализ финансов Ozon с помощью Аналитик-К
Когда у продавца десятки или сотни товаров, большой объём продаж и множество финансовых операций, ручная проверка отчётов становится трудоёмкой задачей.
Данные необходимо собирать из разных разделов, сопоставлять по датам, учитывать корректировки и анализировать структуру расходов.
Аналитик-К — сервис аналитики для бизнеса и маркетплейсов, который помогает контролировать продажи, заказы, финансовые показатели и расходы в одном кабинете.
Система позволяет анализировать данные Ozon, сравнивать результаты за различные периоды и изучать основные статьи расходов.
Вместо постоянного переключения между несколькими отчётами продавец может использовать единое пространство для финансового анализа.
Это помогает быстрее замечать изменения показателей, изучать динамику расходов и определять возможные причины снижения прибыльности.
Для полноценного расчёта чистой прибыли также необходимо учитывать себестоимость товаров, налоги и собственные затраты бизнеса, которые не передаются маркетплейсом. Точность итогового результата зависит от полноты этих данных и корректности их сопоставления.
Системный подход к аналитике позволяет сократить время на ручную подготовку отчётов и принимать решения на основе финансовых показателей.
Частые вопросы
Где посмотреть все расходы Ozon?
Начните с раздела «Финансы → Экономика магазина» и детализации начислений. Для полноценной проверки дополнительно изучите акты выполненных работ, отчёты о перевыставлении услуг, взаиморасчётах и сведения о продвижении.
Почему сумма продаж не совпадает с выплатой Ozon?
Потому что выплаты формируются с учётом взаиморасчётов, удержаний, корректировок и графика перечисления денежных средств. Кроме того, даты реализации и фактической выплаты могут отличаться.
Можно ли найти скрытые комиссии в финансовом отчёте?
В отчётности можно выявить дополнительные начисления и услуги, которые неочевидны при просмотре общих показателей. Для проверки необходимо анализировать детализацию операций и документы-основания, а не только итоговые суммы.
Как проверить, правильно ли Ozon начислил логистику?
Нужно найти соответствующую операцию, определить отправление и параметры товара, затем сопоставить начисление с действующими условиями и тарифами для применяемой схемы работы.
Почему после закрытия месяца меняются финансовые показатели?
Причиной могут быть корректировки, возвраты, уточнения начислений или различия между оперативной аналитикой и закрывающими документами. Необходимо проверить дату изменения и основание операции.
Можно ли рассчитать чистую прибыль только по финансовому отчёту Ozon?
Не полностью. Для точного расчёта необходимо учитывать себестоимость реализованных товаров, собственные расходы продавца и налоги, которые не всегда отражаются в документах маркетплейса.
Как часто нужно проверять финансовые отчёты?
Основные начисления полезно контролировать регулярно, особенно при больших объёмах продаж. Полную сверку финансового результата рекомендуется проводить за каждый завершённый отчётный период, например ежемесячно, с последующей проверкой корректировок.
Заключение
Финансовый отчёт Ozon — важный инструмент контроля расходов и оценки эффективности продаж.
Однако для получения достоверной картины недостаточно посмотреть только выручку, комиссию или сумму выплаты.
Необходимо анализировать логистику, рекламу, хранение, возвраты, дополнительные услуги и корректировки. Особое внимание следует уделять операциям, которые распределены между несколькими документами и не видны при поверхностном просмотре финансовых показателей.
Регулярная сверка помогает обнаруживать неожиданные удержания, контролировать динамику расходов и своевременно выявлять причины снижения рентабельности.
Главный принцип: проверяйте не только то, сколько денег приносит каждая продажа, но и сколько она действительно стоит вашему бизнесу.
Именно подробный финансовый анализ позволяет перейти от контроля оборота к управлению реальной прибылью.
Копирование и перепубликация материалов запрещены без письменного разрешения «Аналитик-К».